Growin 部落格
美光(MU)財報分析 FY26 Q4:營收 542 億美元年增 379%,FQ1 指引 615 億美元高於市場預期
作者:Brian
最後更新日期:2026-10-23
如果你在 10 月初看到美光財報又創新高、跟著點進 MU,這三週的走勢大概讓你很困惑。先講答案:這一季的數字幾乎挑不出毛病,股價回落的原因在財報之外。
美光(MU) 在美東時間 2026 年 9 月 30 日盤後(台北時間 10 月 1 日清晨約 4 點)公布 2026 財年第四季(FQ4,截至 2026/9/3)財報:營收 542.3 億美元,年增 379%、季增 31%,市場預期是 510.7 億美元;non-GAAP 每股盈餘(EPS)33.42 美元,市場預期 31.61 美元。non-GAAP 毛利率 87.0%,一年前只有 45.7%。
下一季(FQ1 FY2027)營收指引 615 億美元 ±15 億、non-GAAP EPS 38.15 美元 ±1.00,也都高於財報前新聞報導的市場預期(營收約 570 億美元、EPS 約 35.4 美元)。但股價沒有跟著走。財報隔天 MU 收 1,097.39 美元、漲 3.03%;到 10 月 22 日收盤只剩 856.49 美元,比財報隔天低約 22%(自算)。
這篇用美光官方財報新聞稿與法說會內容,整理 FQ4 數字、四大事業部、FQ1 指引、長約與資本支出,以及下次財報時間。資料截至台北時間 2026 年 10 月 24 日。
重點摘要
- 營收 542.3 億美元、年增 379%,比市場預期高約 6%(自算);non-GAAP EPS 33.42 美元,比市場預期高約 6%(自算)。
- FQ1 FY2027 營收指引 615 億美元,比市場預期(約 570 億美元)高約 6%–8%(自算)。毛利率指引約 86.25%,比本季 87.0% 略低,管理層說 FQ1 是 2027 財年毛利率低點。
- 財報後股價從 1,097.39 美元(10/1)回到 856.49 美元(10/22),新聞報導的主因是市場擔心中國同業擴產與遠期供給增加,並非本季數字不佳。
MU 財報好嗎?一張表看懂 2026 財年 Q4
營收、EPS、毛利率三項都高於市場預期,也都超過公司三個月前自己給的指引上緣。
| 項目 | FQ4 FY26 實際 | 市場預期 | 公司上季給的指引 | FQ4 FY25(去年同期) |
|---|---|---|---|---|
| 營收 | 542.3 億美元 | 510.7 億美元 | 500 億 ±10 億美元 | 113.2 億美元 |
| non-GAAP 毛利率 | 87.0% | - | 約 86% | 45.7% |
| non-GAAP 營業利益率 | 82.3% | - | - | 35.0% |
| non-GAAP EPS | 33.42 美元 | 31.61 美元 | 31.00 ±1.00 美元 | 3.03 美元 |
| GAAP EPS | 32.87 美元 | - | - | 2.83 美元 |
| 營運現金流 | 439.7 億美元 | - | - | 57.3 億美元 |
| 調整後自由現金流 | 332.0 億美元 | - | - | 8.0 億美元 |
單季年增 379% 是拿 542.3 億對去年同期 113.2 億算的;整個 2026 財年營收年增 256%,兩個數字別搞混。年增 379% 有一部分來自低基期,去年同期記憶體才剛從谷底爬出來。這一季也比一般季度多一週,FQ4 從 5 月 29 日到 9 月 3 日共 14 週(自算)。
但多出來的錢,大部分來自漲價,不是多賣。
DRAM 營收 398 億美元、佔 73%,年增 343%;季增 27% 裡面,出貨位元只增加中個位數百分比,價格卻漲了高十幾個百分點(法說會)。NAND 營收 141 億美元、佔 26%,年增 526%;位元出貨增加約 10%,價格漲約 30%(法說會)。
看圖重點:Growin 的 AI 財報摘要已更新到 FY26 Q4,最上面那句結論就是這季的總評:營收與獲利創新高、各部門全面成長。
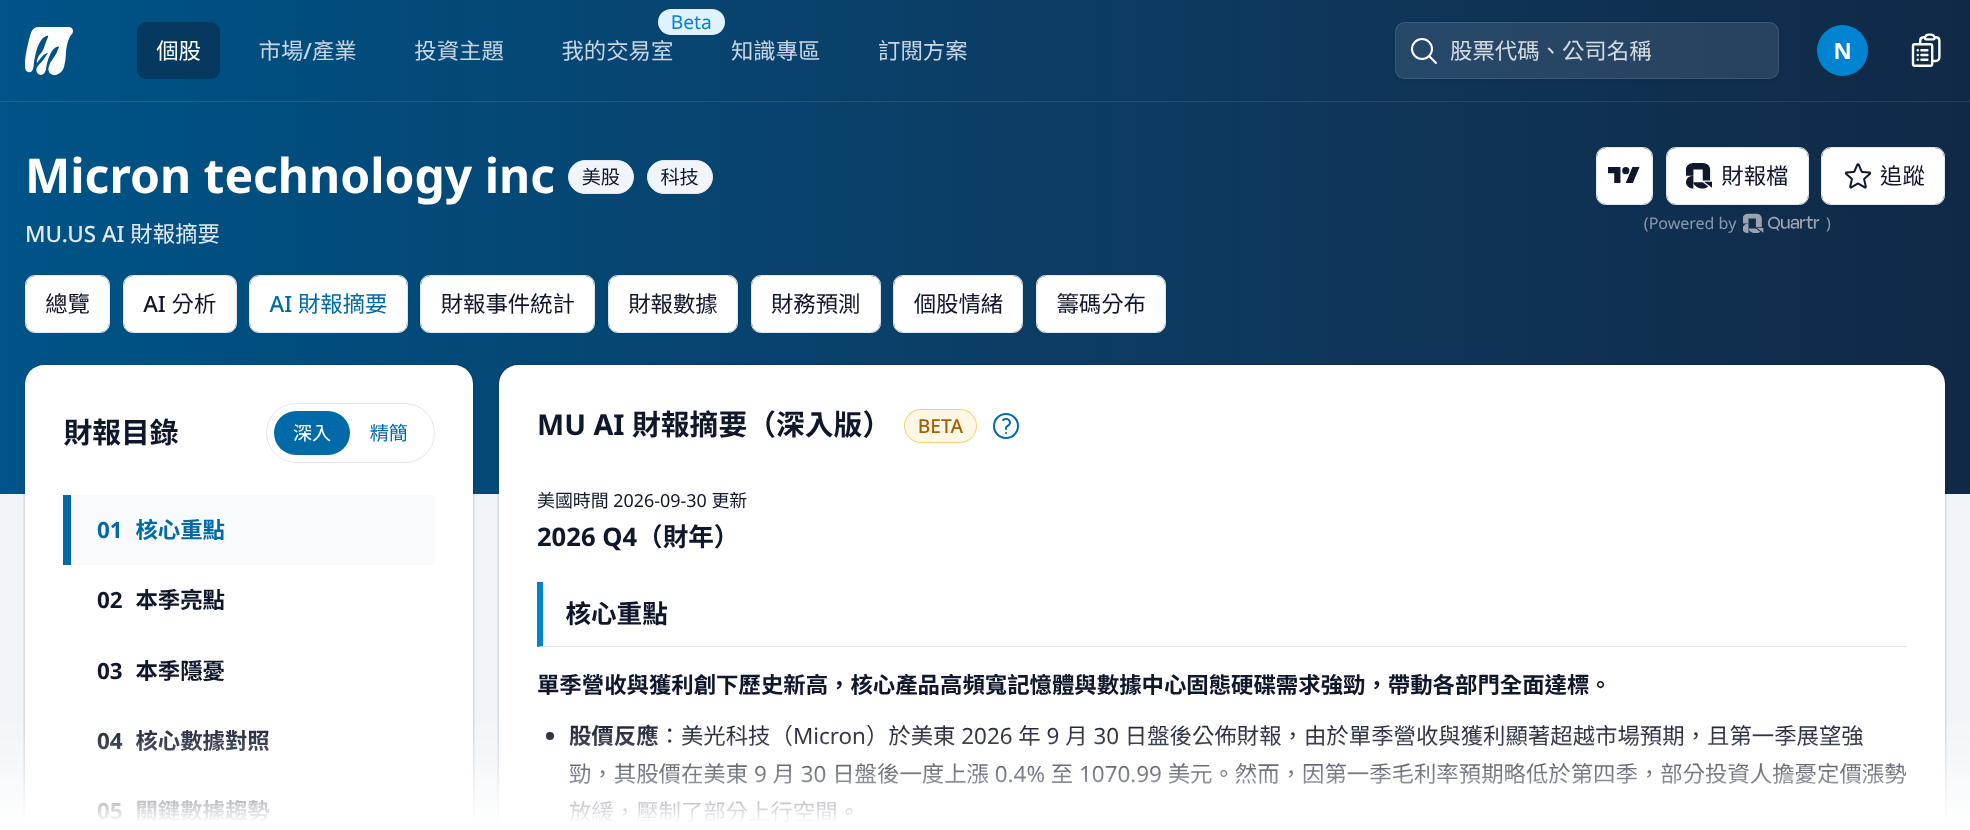
圖:Growin 美光 AI 財報摘要(深入版)「核心重點」節錄(資料日期 2026/10/24,來源 Growin)
美光四大事業部,哪一個成長最快?
核心資料中心事業部(CDBU)季增 56%、營收 180.0 億美元,本季超越雲端記憶體事業部,成為四個事業部裡營收最大的一個。
| 事業部 | FQ4 營收 | 季增(自算) | 年增(自算) | 毛利率 | 營業利益率 |
|---|---|---|---|---|---|
| 雲端記憶體(CMBU,含 HBM) | 162.8 億美元 | 18% | 258% | 83% | 76% |
| 核心資料中心(CDBU) | 180.0 億美元 | 56% | 1,042% | 90% | 85% |
| 行動與客戶端(MCBU) | 131.1 億美元 | 14% | 249% | 90% | 88% |
| 車用與嵌入式(AEBU) | 68.2 億美元 | 47% | 376% | 84% | 79% |
看圖重點:看綠色的核心資料中心(CDBU),從 FQ4-25 的 15.8 億美元拉到 FQ4-26 的 180.0 億美元,本季超過藍色的雲端記憶體(CMBU)162.8 億美元。
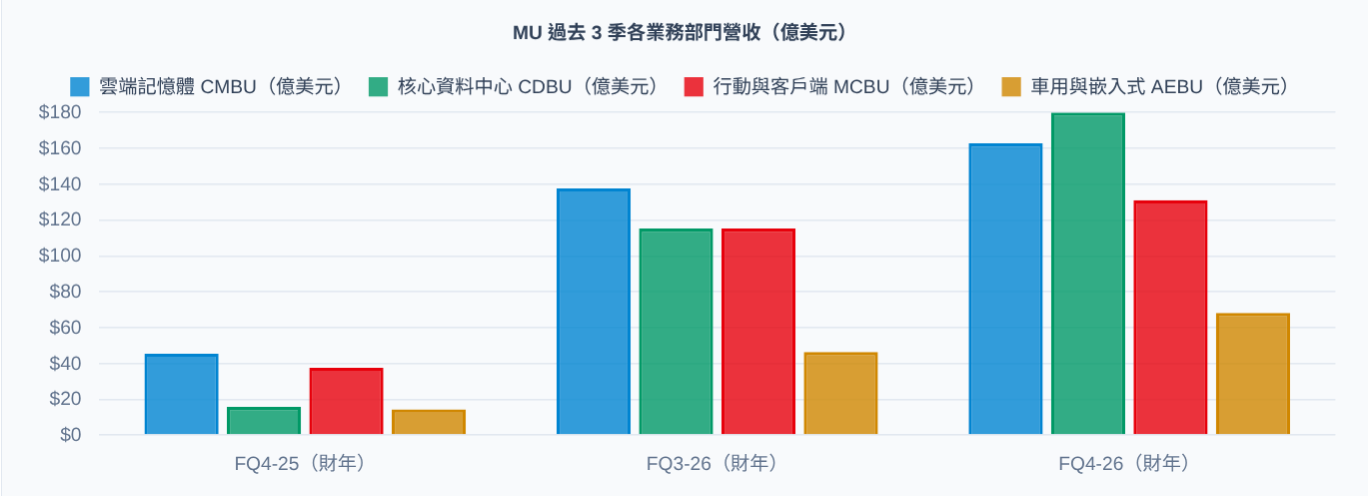
圖:美光過去 3 季各業務部門營收,FQ4-25、FQ3-26、FQ4-26,單位億美元(資料日期 2026/10/24,來源 Growin AI 財報分析)
為什麼放 HBM 的雲端記憶體反而成長最慢?管理層的說法是 HBM 毛利率比一般 DRAM 低,HBM 比重拉高,讓 CMBU 毛利率季比季持平在 83%(法說會)。
但 HBM 的價格正在往上追。美光說 2027 年絕大部分的 HBM 位元供給已經談好,價格比前一年明顯更高,HBM 和一般 DRAM 的毛利率差距會縮小;HBM4 持續量產爬坡,並和 NVIDIA(NVDA) 合作業界第一個客製化 HBM4E(NV-HBM)(法說會)。
資料中心 SSD 是另一條線。這季資料中心 SSD 營收接近 100 億美元,是去年同期的 10 倍以上,佔 NAND 營收超過三分之二(法說會)。
手機和 PC 那一塊呢?管理層說 2026 年 PC 與手機出貨量可能雙位數下滑,但高階機種撐住產業營收;MCBU 營收仍季增 14%,將近一半來自 1-gamma 製程產品(法說會)。
FQ1 FY2027 指引是多少?毛利率是不是到頂了?
營收指引 615 億美元,比市場預期高約 6%–8%(自算;各家報導的市場預期落在 568 億–579 億美元)。毛利率指引約 86.25%,比本季 87.0% 低了 0.75 個百分點(自算)。
| 指引項目 | FQ1 FY27 指引 | 市場預期 | 對照本季(FQ4 FY26) |
|---|---|---|---|
| 營收 | 615 億 ±15 億美元 | 約 570 億美元 | 542.3 億美元(指引中值季增約 13%,自算) |
| non-GAAP 毛利率 | 約 86.25% | - | 87.0% |
| non-GAAP 營業費用 | 約 20.6 億美元 | - | 25.7 億美元 |
| non-GAAP EPS | 38.15 ±1.00 美元 | 約 35.4 美元 | 33.42 美元 |
| GAAP EPS | 37.84 ±1.00 美元 | - | 32.87 美元 |
| 資本支出 | 約 115 億美元 | - | 107.7 億美元(淨額) |
| 稅率 | 約 15.5% | - | - |
毛利率為什麼會往下?美光在 FQ4 決定加發 2026 財年的員工獎金,跟製造相關的部分被計入存貨,要等 FQ1 產品售出時才轉成成本;加上新廠啟動費用,FQ1 大約多了 10 億美元成本(法說會)。
管理層說 FQ1 會是 2027 財年毛利率的低點,之後幾季會回升,但漲價的速度會放慢。(法說會)
營業費用為什麼從 25.7 億降到 20.6 億?FQ4 的 non-GAAP 營業費用季增約 11 億美元,主要是全體員工的獎金拉高,加上公司決定投入 3 億美元做社區投資;FQ4 GAAP 營業費用另有一筆 5 億美元的專利授權費用,non-GAAP 已排除(新聞稿、法說會)。管理層預估 2027 財年營業費用全年會增加約 25 億美元,2027 財年每一季營收都會季增(法說會)。
美光的長約(SCA)和 1,500 億美元 RPO 是什麼?
這是美光跟大客戶簽的多年期供貨合約,用來讓營收比過去的景氣循環更穩。美光目前簽了 26 份策略客戶協議(SCA),估計佔 2030 年前營收超過 35%;其中約四分之三有定價框架,多數設有價格上限和下限(法說會)。剩餘履約義務(RPO)約 1,500 億美元,只計入有定價框架的合約,用最低價格和承諾數量計算(法說會)。
客戶也拿出真金白銀。客戶財務承諾合計 320 億美元,大部分是現金保證金;本季收到 123 億美元,季末帳上客戶保證金 127 億美元,列在籌資活動,沒有算進自由現金流(法說會)。
這有點像房東跟租客簽了多年租約,有保底租金,也有漲幅上限。所以美光的上檔也被鎖住了一部分。2027 年超過 75% 的產出已經被承諾,價格上限讓美光在極端缺貨時少賺一些,換來下行時的保底(法說會)。
財報這麼好,MU 股價為什麼從高點回落?
財報隔天股價只漲 3.03%,之後三週一路回到 856.49 美元。新聞報導的主因是市場擔心中國記憶體廠擴產,以及幾年後全產業新產能開出可能供過於求。
如果你在 1,000 美元以上看著它,這段回檔一定很難受。但這次的爭議點在「供給什麼時候追上來」,美光這季交出的數字本身沒有爭議。
| 日期(美東) | MU 收盤價 | 當日漲跌 | 對照 |
|---|---|---|---|
| 2026/9/30(財報當天盤後公布) | 1,065.11 美元 | - | 財報前收盤 |
| 2026/10/1 | 1,097.39 美元 | +3.03% | 財報後第一個交易日 |
| 2026/10/22 | 856.49 美元 | −6.26% | 比 10/1 低約 22%(自算) |
管理層怎麼看供給?美光說 2027、2028 年的記憶體供需會比 2026 年更緊,目前看不到供需回到平衡的時間點(法說會)。新增產能的時間表也偏後段(法說會):
| 廠區 | 管理層說明的時程 |
|---|---|
| 美國愛達荷 ID1 | 2027 年中開始出貨 |
| 美國愛達荷 ID2 | 2028 年底 |
| 美國紐約 | 2030 年 |
| 台灣銅鑼 | 2027 年中開始有規模出貨 |
| 新加坡 HBM 封裝 | 2027 年初 |
| 日本 DRAM 擴建 | 2028 年底 |
新產能多數在 2028 年以後才開出。市場自然會把眼光拉到兩三年後的供需,這跟本季財報好不好是兩回事。
看圖重點:10 月 12 日起 K 線落到 PowerTrend 三條線下方,下方 PowerSqueeze 柱狀圖也在 10 月中由正翻負,到 10/23 擴大到 −138.73。
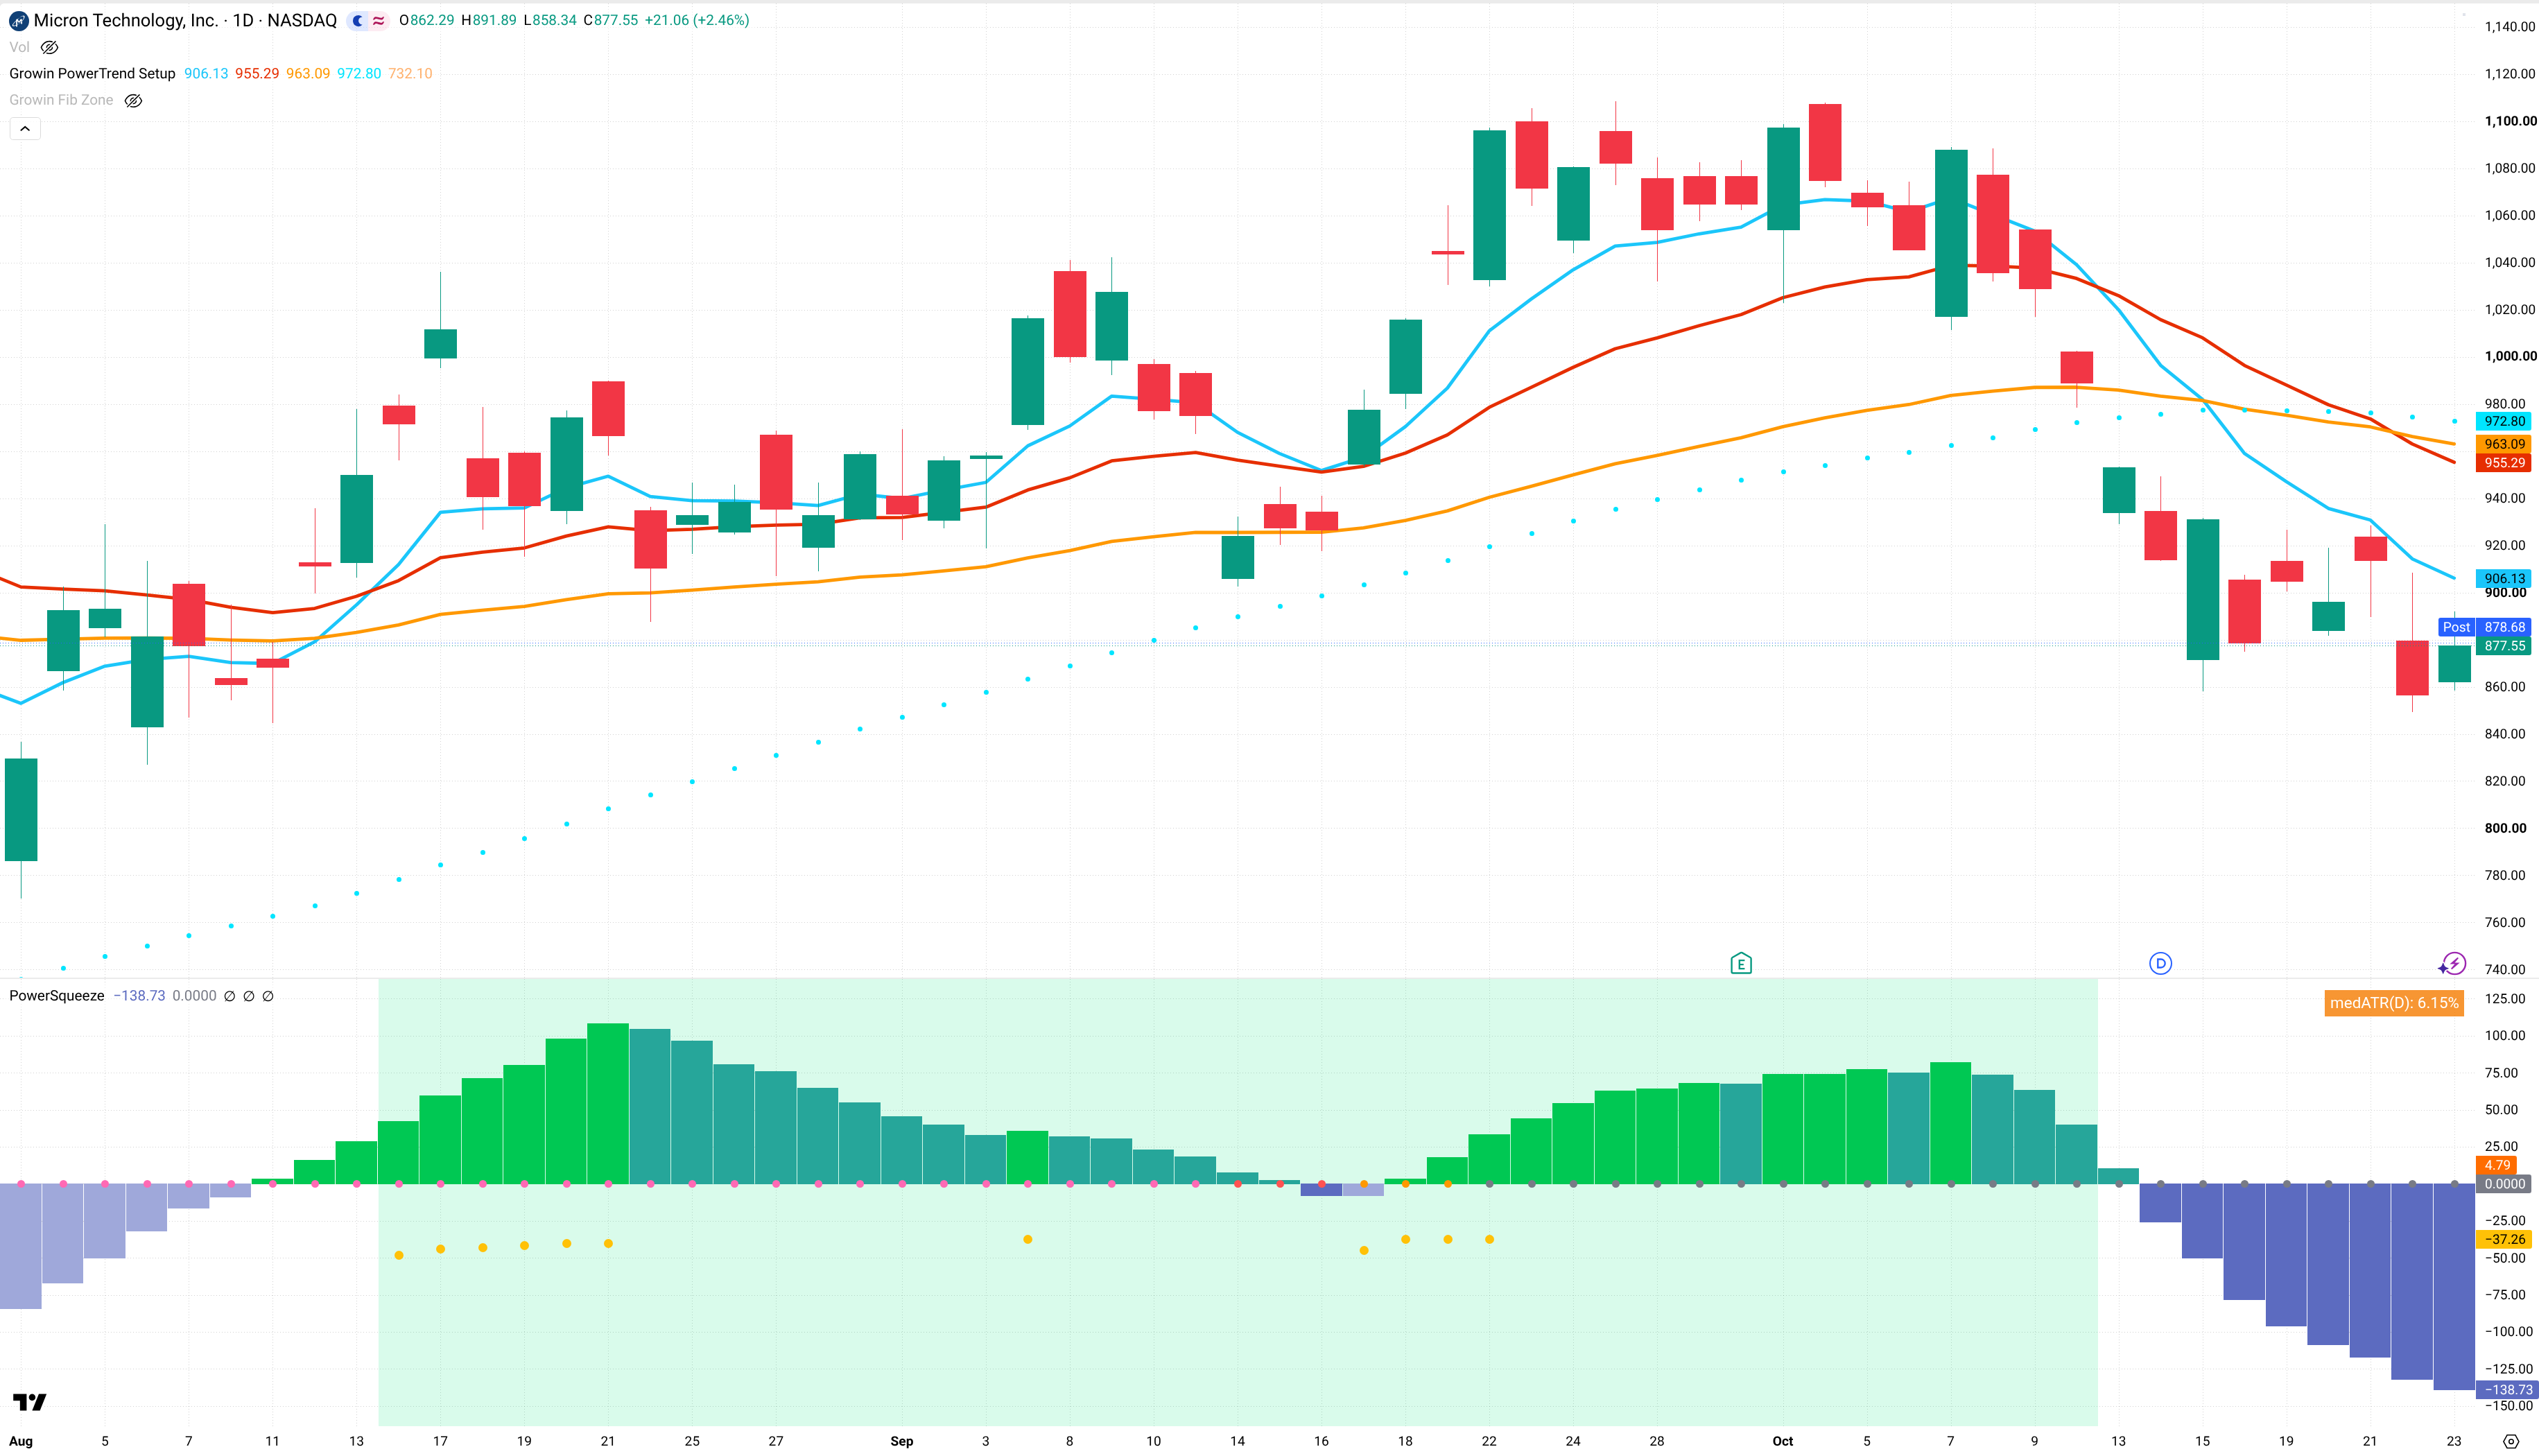
圖:美光日線圖與 PowerTrend、PowerSqueeze,2026/8 至 10/23(資料日期 2026/10/23,來源 Growin)
以前美光財報後,股價通常怎麼走?
Growin「財報事件」頁整理了 MU 過去每次財報前後的平均報酬與上漲機率,可以拿來對照這次的走勢。這次財報後第 8 個交易日(10/12),股價已低於財報前的 1,065.11 美元,落在歷史平均的另一邊(依圖 03)。歷史統計不代表未來。
看圖重點:中間那格「財報發布後」是重點,過去 40 季財報後 8 天平均漲 1.40%、上漲勝率 53%,21 天平均漲 2.81%、上漲勝率 55%。
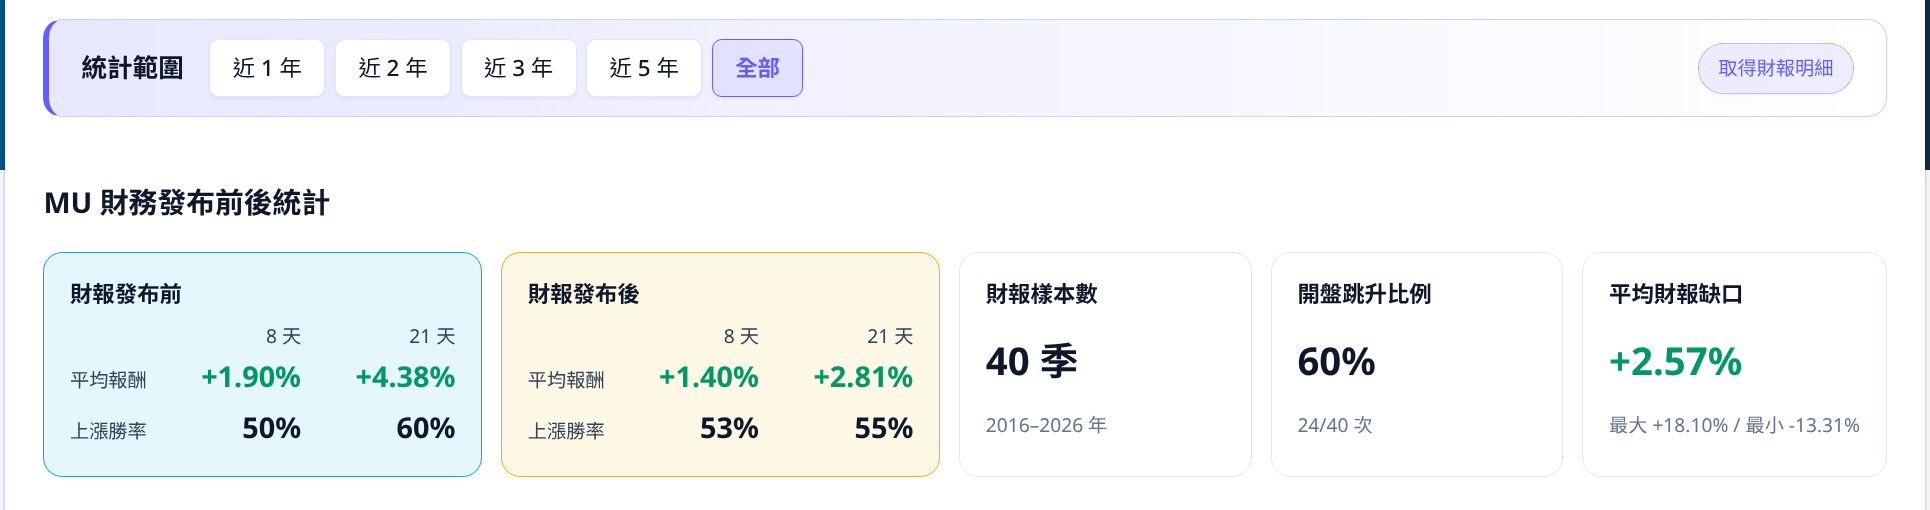
圖:美光財務發布前後統計,統計範圍 2016–2026 年共 40 季(資料日期 2026/10/24,來源 Growin)
美光賺到的現金怎麼用?資本支出與股東回饋
FQ1 資本支出約 115 億美元,2027 上半財年合計約 250 億美元,下半年會更高。股東回饋則從 2026 年 12 月 9 日起提高(法說會)。
| 項目 | 2026 財年 | 2025 財年 |
|---|---|---|
| 營收 | 1,331.9 億美元 | 373.8 億美元 |
| non-GAAP 毛利率 | 81.1% | - |
| non-GAAP EPS | 75.52 美元 | 8.29 美元 |
| 營運現金流 | 896.8 億美元 | - |
| 資本支出(淨額) | 273.7 億美元 | - |
| 調整後自由現金流 | 623.1 億美元 | - |
2026 財年花了 273.7 億美元蓋產能,同時還留下 623.1 億美元自由現金流。季末現金與投資 734.8 億美元,負債 52 億美元,淨現金約 683 億美元(法說會)。
為什麼是 12 月 9 日?那天是美國晶片法案補助協議滿兩年,之後美光的資本運用限制放寬(法說會)。目前庫藏股授權還剩 22 億美元,公司打算申請新的授權,長期目標是把多餘現金全部回饋股東;季配息每股 0.15 美元,10 月 29 日發放(新聞稿、法說會)。
近 5 季美光財報數字怎麼變?
營收每季都創新高,但季增率從 75% 降到 31%,超出公司指引的幅度也從 28% 縮小到 8%(自算)。
| 季度(財報公布日,美東) | 營收 | 季增(自算) | 公司原指引中值 | 超出指引(自算) | non-GAAP 毛利率 | non-GAAP EPS |
|---|---|---|---|---|---|---|
| FQ4 FY25(2025/9/23) | 113.2 億美元 | - | - | - | 45.7% | 3.03 美元 |
| FQ1 FY26(2025/12/17) | 136.4 億美元 | 21% | 125 億美元 | 9% | 56.8% | 4.78 美元 |
| FQ2 FY26(2026/3/18) | 238.6 億美元 | 75% | 187 億美元 | 28% | 74.9% | 12.20 美元 |
| FQ3 FY26(2026/6/24) | 414.6 億美元 | 74% | 335 億美元 | 24% | 84.9% | 25.11 美元 |
| FQ4 FY26(2026/9/30) | 542.3 億美元 | 31% | 500 億美元 | 8% | 87.0% | 33.42 美元 |
成長還在,速度在放慢。毛利率從 45.7% 一路拉到 87.0%,再往上的空間本來就有限,這也是 FQ1 指引首次給出比上一季低的毛利率時,市場會特別在意的原因。過去趨勢不代表未來。
美光下次財報是什麼時候(台北時間)?
美光還沒公布 FQ1 FY2027 財報日期。FQ1 季度預計在 2026 年 12 月 3 日結束(自算,13 週),去年 FQ1 是在美東 12 月 17 日盤後公布。
如果今年時間相近,大約會落在美東 12 月中旬盤後,換算台北時間是隔天清晨約 5 點(美東 11 月起改冬令時間,時差 13 小時)。正式日期以美光投資人關係網站公告為準。
接下來要看什麼?
接下來這五件事,決定 FQ1 毛利率是不是真的只是低點:
- FQ1 毛利率能不能守在 86.25% 附近,以及 FQ2 指引有沒有回升。
- 12 月 9 日之後的股東回饋規模,以及新的庫藏股授權金額。
- HBM4 出貨進度,和 2027 年 HBM 價格談判結果。
- SCA 數量與 RPO 是否持續增加,2028 年的產出被承諾到幾成。
- 中國同業擴產與 2028 年後全產業新增無塵室,會不會讓漲價提早停下來。
FQ1 財報要看的是毛利率指引會不會再往下,營收能不能再創新高反而不是重點。
想看美光每次財報後的 AI 摘要、財報事件統計和技術面,可以在 Growin 美光(MU)個股分析 一次查。
籌碼面:機構持有率與資金流向
看圖重點:左邊機構持有率在 2026Q1 回到約 78%,右邊最新一期資金淨流入 81.7 億美元;這頁資料只更新到 2026Q1,還沒反映 FQ4 財報後的變化。
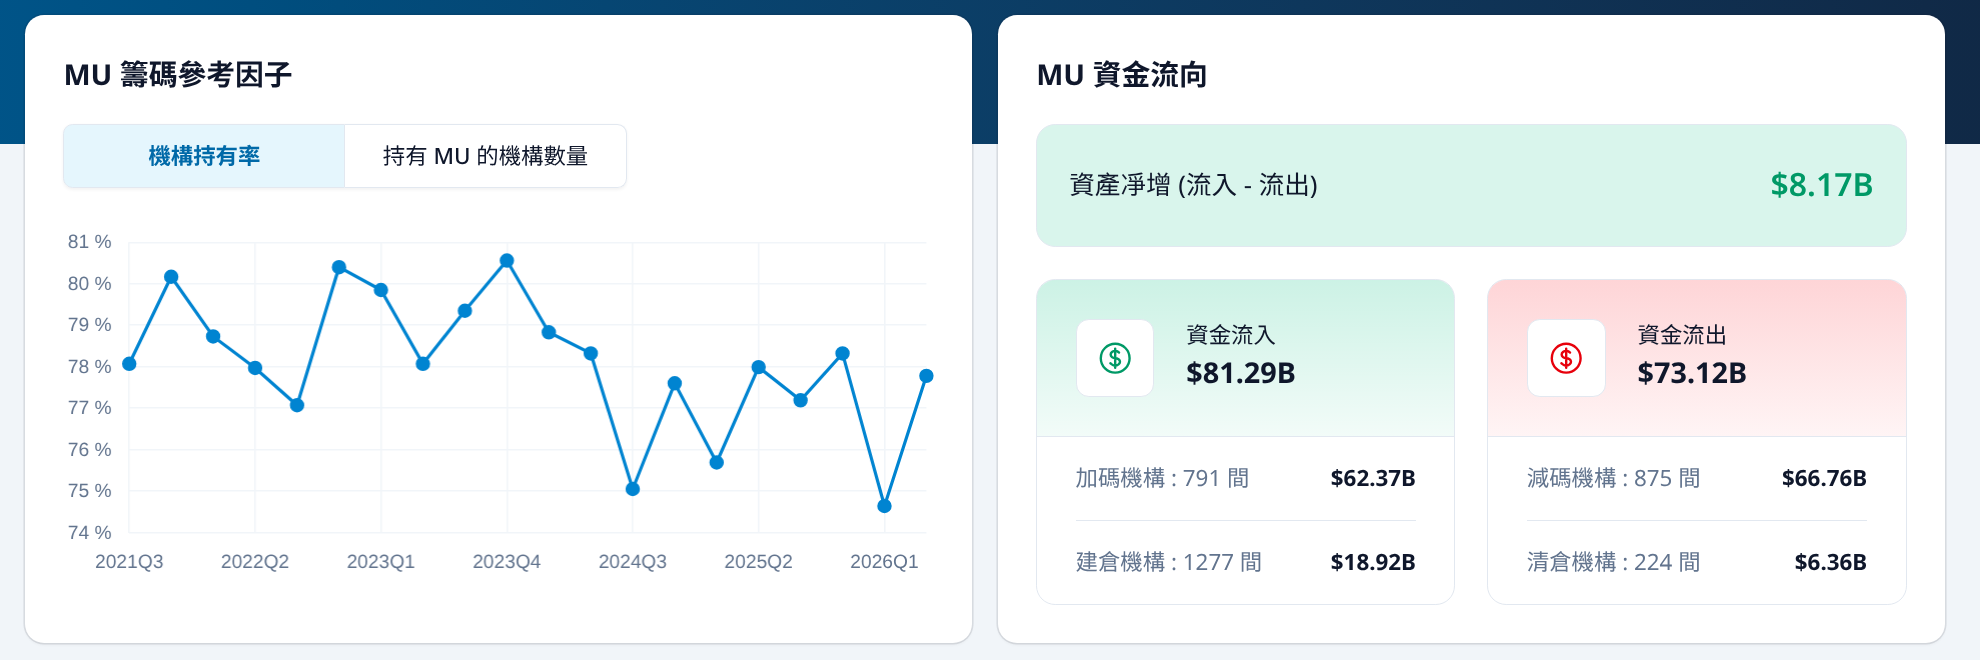
圖:美光機構持有率與資金流向,資料截至 2026Q1(資料日期 2026/10/24,來源 Growin)
美光財報常見問題(FAQ)
美光 2026 財年第四季財報什麼時候公布?
美東時間 2026 年 9 月 30 日盤後公布,台北時間是 10 月 1 日清晨約 4 點。法說會簡報與錄音放在美光投資人關係網站。
美光 2026 財年全年賺多少?
2026 財年營收 1,331.9 億美元、年增 256%;non-GAAP EPS 75.52 美元,前一年是 8.29 美元。non-GAAP 毛利率 81.1%,調整後自由現金流 623.1 億美元。
美光的財年和季度怎麼對?
美光財年在每年 8 月底或 9 月初結束。2026 財年第四季是 2026/5/29–9/3(14 週),2027 財年第一季大約是 2026/9/4–12/3。
HBM 營收算在哪個事業部?
HBM 主要算在雲端記憶體事業部(CMBU)。這季 CMBU 營收 162.8 億美元、毛利率 83%。
為什麼美光 FQ1 的毛利率指引比本季低?
FQ4 加發的員工獎金有一部分計入存貨,FQ1 售出時才轉成成本,加上新廠啟動費用,FQ1 多了約 10 億美元成本。管理層說 FQ1 是 2027 財年毛利率低點(法說會)。
美光下次財報是什麼時候?
尚未公布。依去年時間推估在美東 12 月中旬盤後,台北時間隔天清晨約 5 點,以官方公告為準。
延伸閱讀
【Growin Discord 投資交流社群】
不論你是投資新手還是資深老手,都歡迎加入 Growin 的 Discord 投資交流頻道,與投資同好們一起交流市場趨勢、個股資訊,並獲取第一手的投資洞察!
資料來源
- 美光 FY26 Q4 財報新聞稿(2026/9/30):https://investors.micron.com/news/press-release/2026/Micron-Technology-Inc--Reports-Record-Fiscal-Fourth-Quarter-and-Full-Year-2026-Results/default.aspx
- 美光 FY26 Q4 法說會(2026/9/30,逐字稿)
- 美光 FY26 Q3 財報新聞稿(2026/6/24,FQ4 指引)、FY26 Q1 財報新聞稿(2025/12/17)
- 股價:美股收盤價(2026/9/30、10/1、10/22)
- 市場預期:財報公布前新聞彙整的平均值
- 標示「自算」者為本文依官方數字計算;標示「法說會」者為管理層於法說會的說明
免責聲明:本文僅整理公開財報資訊與管理層說法,不構成任何投資建議。投資有風險,請依自身狀況判斷。