Growin 部落格
台積電 TSMC ( TSM ) 財報分析 2026 Q3 - 營收 EPS 雙雙優於預期
作者:Alan
最後更新日期:2026-10-29
台灣積體電路製造(Taiwan Semiconductor Manufacturing Co., Ltd.) 從事晶圓代工,不僅是大家口中所說的「護國神山」,也是全球規模最大的半導體製造廠,其擁有全球最先進的製程,同時也在 2019 年 Pwc 發布的全球公司市場價值排行榜中,獲得第 37 名的殊榮,於 2021 年進入美國《財富》雜誌中的「全球最大 500 家公司」之排行榜,因此台積電的獲利能力備受肯定,且其事業版圖不斷拓展,研發奈米製程上不斷突破框架。
TSM 財報表現 Q3 26
台積電(TSM)在 2026 年第三季營收達 467.2 億美元(約新台幣 1 兆 4,942 億元),較去年同期成長 41.2%(新台幣計價年增 50.9%),優於市場預期的 454.1 億美元,也超出公司自己給的 445.6–458 億美元財測區間。每股盈餘(ADR)為 4.60 美元,高於市場預期的 4.42 美元,稅後淨利達新台幣 7,630.6 億元,年增 68.7%。營收與獲利雙雙超標,但股價卻在財報後走弱,說明市場已經把「AI 需求強勁」視為前提,真正的定價題目轉向了利潤率與資本支出。
高效能運算(HPC)平台:營收占比 68%,季增 22%
HPC 是這一季最大的成長引擎,占整體營收 68%,單季季增 22%。背後是 AI 加速器需求持續超過供給:魏哲家在法說會上直言「需求極為強勁,沒有看到任何放緩的跡象」,並指出 CoWoS 先進封裝仍是客戶的首選。AI 需求的底層也在擴張,從雲端大型模型訓練,延伸到代理型 AI 與開源模型帶動的推論需求,讓客戶對先進製程與封裝產能的追逐更為急迫。
台積電先前給出的 2024–2029 年 AI 加速器營收年複合成長率為「中高 50% 區間」,魏哲家這次的說法是「不管是不是高 50%,實際上很可能更高」。這句話的意義在於,管理層對長期需求的信心不僅沒有降溫,還在隱性上調。
智慧型手機平台:占比 21%,季增 10%
智慧型手機占營收 21%,季增 10%,受惠於新一代旗艦手機晶片進入拉貨旺季,以及 3nm、2nm 在高階機種的導入。雖然成長率不如 HPC,但手機是新製程最早的量產場景之一,也是 2nm 初期良率與產能爬坡的重要驗證場。
物聯網、車用與其他平台
物聯網占 4%(季增 5%),車用占 4%(季增 23%),消費性電子(DCE)僅占 1%(季減 12%)。車用季增 23% 顯示庫存調整後的回補,以及車廠對先進製程與高效能車用晶片的採用在擴大;DCE 的下滑則反映傳統消費電子的需求仍偏弱,整體結構持續往 AI 與高階運算傾斜。
製程結構:2nm 首季貢獻 8%
以晶圓營收計,2nm 本季占 8%,3nm 占 33%,5nm 占 28%,7nm 占 10%,7nm 及以下先進製程合計占 79%。魏哲家預期,N2 家族的年產能在 2027 年將「超過倍增」。2nm 這麼快就拉到雙位數占比邊緣,代表台積電在 GAA 世代的量產執行力領先同業。
台積電 2026 Q3 財報延伸亮點
毛利率為 66.4%,較上季的 67.7% 下滑 1.3 個百分點,主因是 2nm 量產初期的成本稀釋;營業利益率為 58.7%。Q4 指引毛利率 65%–67%、營業利益率 56.5%–58.5%,中位數仍小幅下滑。CFO 黃仁在更提醒,隨著美國廠陸續量產,海外廠稀釋效應未來幾年可能擴大至 3%–4%。魏哲家則說:「台積電的獲利能力沒有天花板,但也不會一夜之間大幅躍升。」這句話基本上替市場預期定了調:成長是確定的,利潤率則是緩步管理,而非持續擴張。
未來展望
Q4 營收指引為 523–543 億美元(匯率假設 1 美元兌 31.8 新台幣),中位數季增約 14%、年增約 58%。公司將 2026 全年營收成長預期上修到約 44%(美元計價)。資本支出方面維持 600–640 億美元,Q3 單季支出 138 億美元;2026–2028 年的資本支出預期「明顯高於過去三年」,2027 年的具體數字尚未公布。黃仁在表示,只要執行得當,營收增幅將超過資本支出增幅,意思是投入雖大,但投資報酬率不會稀釋。
Growin AI 對 TSM 的籌碼面分析
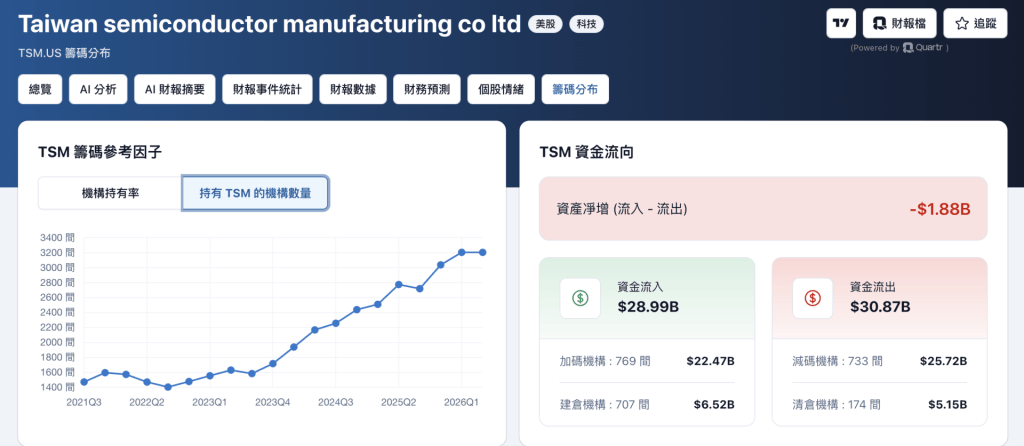
本季 TSM 籌碼面的 AI 評分為 2 分,主因是機構籌碼極度分散,股票震盪較大,為風險較高的標的。
最新 2026 Q2 機構報告中, TSM 的機構持有率仍低於 20%,但在近期增持機構數量小幅高於減持機構數量。
結語
從財務面看,這是一份無可挑剔的季報:營收、EPS 雙雙優於預期,Q4 指引中位數年增近六成,全年成長預期上修。毛利率因 2nm 與海外廠稀釋而小幅下滑,屬於可預期、可管理的短期壓力,並不是競爭力的鬆動。
在產業定位上,台積電同時掌握 2nm、3nm 先進製程與 CoWoS 先進封裝,幾乎是 AI 供應鏈無法繞過的單一節點。需求大於供給的情況下,議價能力與產能分配權都在台積電手上,這是其護城河最直接的體現。
對投資人來說,接下來 1–3 年的關鍵不是需求,而是三件事:2nm 良率與成本曲線是否如期改善、海外廠稀釋是否控制在 3%–4% 以內、以及巨額資本支出能否轉化為營收增速超車。機會是 AI 加速器長期成長率可能超出原本預期;風險則是高估值下,只要毛利率或資本支出節奏稍不如預期,股價就容易出現像本次財報後這樣的修正。