Growin 部落格
亞馬遜 ( AMZN ) 財報分析 26Q2 – AWS 成長 37% 創 18 季新高
作者:Alan
最後更新日期:2026-10-23
AMZN 財報表現 26Q2
亞馬遜(Amazon)在 2026 年第二季營收達 2,006 億美元,較去年同期成長 20%,首度單季突破 2,000 億美元,優於市場預期的約 1,965 億美元。調整後每股盈餘約 1.97 美元,高於市場預期的 1.82 美元;GAAP 每股盈餘 5.75 美元,則包含來自 Anthropic 投資、高達 534 億美元的非營業收益。真正讓市場買單的,是 AWS 重新加速到 37% 的成長,證明鉅額 AI 投資正轉成實質營收。
AWS 業務:營收達 422 億美元,年增 37%
AWS 本季營收 422 億美元,年增 37%,是 18 季以來最快的成長速度,也遠高於市場預期的約 31%。營業利益 166 億美元,較去年同期的 102 億美元成長 64%,單一部門貢獻了全公司超過六成的營業利益。
加速的主因是供給終於開始追上需求。過去幾季 Jassy 一再強調產能是限制成長的瓶頸,新增的資料中心與自研 Trainium 晶片陸續上線後,營收認列隨之放大。本季 Anthropic 與 OpenAI 都與 AWS 簽下多年期、多吉瓦級的 Trainium 承諾,AWS 的 AI 業務與自研晶片業務年化營收各自突破 250 億美元。這代表 Trainium 已不只是替代 NVIDIA 的備案,而是能獨立創造營收、並改善 AWS 成本結構的第二成長曲線。以 Q2 營收推算,AWS 年化規模約 1,690 億美元,Jassy 在法說會上也提到長期有機會挑戰 1 兆美元的規模。
北美業務:營收達 1,162 億美元,年增 16%
北美零售本季營業利益 91 億美元,高於去年同期的 75 億美元。成長來自第三方賣家服務(468 億美元,年增 16%)與線上商店(704 億美元,年增 15%)。物流網路區域化帶來的效率改善,加上高毛利廣告占比提升,讓零售業務的利潤率持續擴張。購物體驗上,Rufus 已整併進 Alexa for Shopping,活躍用戶近乎翻倍、互動量成長逾 5 倍,顯示 AI 購物助理正從實驗功能變成流量入口。
國際業務:營收達 422 億美元,年增 15%
國際業務營業利益 17 億美元,高於去年同期的 15 億美元。雖然成長幅度不及北美與 AWS,但獲利仍緩步改善。Alexa+ 本季擴展到德國、奧地利、法國與巴西,官方指出試用過 Alexa+ 的用戶加入 Prime 的比率高出近 25%,意味 AI 助理正成為國際市場拉動會員的新工具。
廣告業務:營收達 198 億美元,年增 26%
廣告雖然不是獨立分部,卻是整體獲利結構中最關鍵的一塊。26% 的成長明顯快於電商本體,且幾乎沒有對應的履約成本,是北美與國際利潤率能持續改善的重要原因。
未來展望
公司預估 Q3 營收 1,970 億至 2,020 億美元,年增 9%–12%;營業利益 225 億至 265 億美元,遠高於去年同期的 174 億美元。表面上的成長放緩,主要來自 Prime Day 檔期不同(影響約 4 個百分點)與約 0.8 個百分點的匯率逆風,還原後成長率仍在雙位數中段。2026 年資本支出預估由 2,000 億美元上調至 2,200 億美元,用於 AI 資料中心、Trainium 晶片與 Amazon Leo 低軌衛星網路(目前在軌道上已近 400 顆衛星)。管理層也表示下半年「還有更多」新產品與服務對客戶推出。
Growin AI 對 AMZN 的籌碼面分析
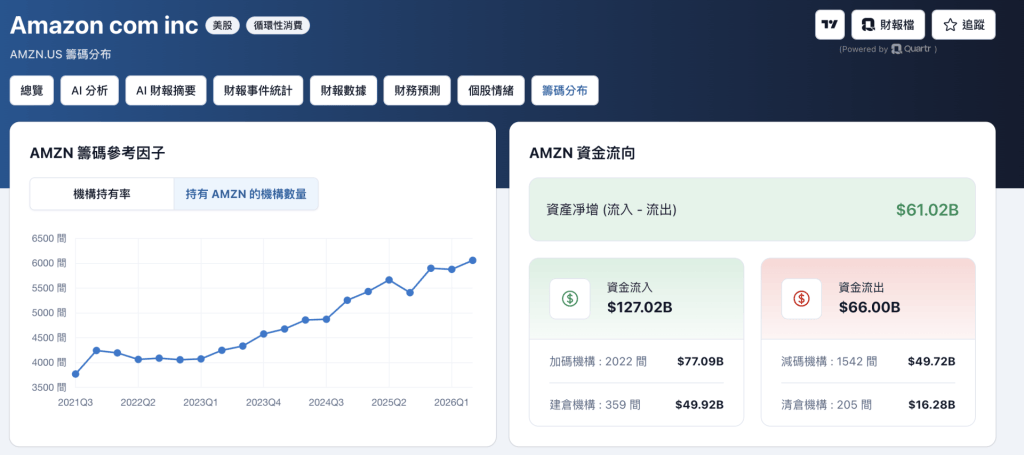
本季 AMZN 籌碼面的 AI 評分為 4 分,主因是機構籌碼積極佈局,長期而言股票會有比較穩定的成長。
最新 2026 Q2 機構報告中 AMZN 的機構持有率都在 60% 以上,屬於籌碼較集中的標的,在近期增持機構數量高於減持機構數量,且本季的機構籌碼流入大於流出。Growin 也從 13F 報告中挑選出 10 間比較密集受到關注的大型機構數據,這些機構中,索羅斯基金及Caxton 基金等公司在本季度建立了 AMZN 的部位,而淡馬錫控股等公司則減持了該標的。
結語
這份財報是近年來最完整的一次「AI 投資證明」:營收超預期、AWS 加速到 37%、營業利益大幅成長,而且利潤成長是由兩大高毛利引擎(AWS 與廣告)推動。這讓市場過去最擔心的「燒錢但看不到回報」論點,暫時有了強而有力的反證。
從產業定位看,亞馬遜是少數同時握有雲端、自研晶片、全球物流與廣告的公司。自研 Trainium 讓它在 NVIDIA 供應緊張時仍能自主擴產,而 Anthropic、OpenAI 都成為其晶片客戶,也讓它在 AI 供應鏈中的議價地位更穩固。
不過未來 1–3 年的關鍵變數也很清楚:第一,2,200 億美元的資本支出能否持續被訂單消化,一旦需求放緩,折舊壓力將直接侵蝕利潤;第二,自由現金流轉負與債務上升,意味公司對資本市場與景氣的敏感度提高;第三,Anthropic 帶來的帳面收益波動大,投資人應以營業利益而非 GAAP EPS 判斷本業。短期動能強勁,但長期仍取決於這場 AI 基建賭注的投資報酬率。