Growin 部落格
磷化銦概念股怎麼選?看懂 AI 光通訊的 InP 供應鏈三層
作者:Alan
最後更新日期:2026-10-12
今年在巴黎的 RAISE 峰會上,光通訊大廠 Lumentum 執行長 Michael Hurlston 講了一句讓市場豎起耳朵的話:磷化銦(InP)的缺貨,會比記憶體還嚴重。半導體研究機構 SemiAnalysis 也直接把它點名成「限制 AI 資料中心蓋下去的瓶頸之一」,還拿它跟 2023 年卡住 H100 的 CoWoS 先進封裝相提並論。
一個過去只有光纖工程師會在意的冷門材料,怎麼突然被推到鎂光燈下?這篇文章想幫你把三件事講清楚:磷化銦到底是什麼、為什麼會缺成這樣,以及在美股和台股,有哪些概念股正站在這波缺料的風口上。
1. 磷化銦(InP)是什麼?一分鐘看懂
先講結論:磷化銦是一種「會發光的半導體材料」,而這正好是矽做不到的事。
它屬於半導體裡的 III-V 族化合物,由銦(In)跟磷(P)兩種元素組成。跟我們熟的矽比起來,它有兩個關鍵優勢。一個是「直接能隙」——白話講,就是通電之後能直接發光;矽是間接能隙,天生不發光。另一個是電子跑得快(高電子遷移率),在高頻、高速訊號的場景特別吃香。
這兩點湊在一起,就決定了它今天的地位。AI 資料中心每天要把海量資料在晶片跟晶片、機櫃跟機櫃之間搬來搬去,銅線已經開始撐不住,得改用光來傳。問題是矽自己不會發光,所有的矽光子(silicon photonics)方案,最後都得靠一顆磷化銦雷射來當光源。你可以把矽想成一條「路」,磷化銦就是那顆「會發光的燈泡」——沒有它,整條光通訊的路是暗的。
2. 磷化銦的用途:從電信到 AI 資料中心
磷化銦不是新東西。過去二十年,它一直安靜地待在光纖通訊的背後——你家的網路、電信商的骨幹網路、海底電纜,裡面負責發光跟收光的雷射,很多就是磷化銦做的。只是那個年代用量不大,一年幾百萬顆就打發了,所以沒人特別在意它。
真正把它推上風口的,是資料中心裡那一顆顆「光收發模組」。
2.1 光通訊:InP 是資料中心的光源心臟
資料要用光來傳,得先有東西把電訊號變成光、再把光變回電。磷化銦幾乎包辦了這件事的核心零件:發射端的 EML、DFB、CW 雷射,還有接收端的光偵測器(PD),主力材料都是它。
這幾年最關鍵的變化,是矽光子(silicon photonics)跟共封裝光學(CPO)的興起。簡單說,就是把光學元件直接搬到晶片旁邊、甚至封進同一個封裝裡,藉此塞進更高的頻寬、又更省電。但前面講過,矽自己不會發光——所以不管矽光子做得多漂亮,旁邊還是得放一顆磷化銦雷射當光源。這也是為什麼業界常說:CPO 走得越前面,對 InP 的依賴反而越深。
2.2 除了光通訊,它還能做什麼
磷化銦的高頻特性,也讓它在高速類比、毫米波與 RF 元件上派得上用場,像是部分衛星通訊、雷達與感測應用。太空等級的太陽能電池也會用到相關的 III-V 材料。不過對投資人來說,這些都只能算配角——真正撐起這波需求、也真正在缺的,是資料中心那條光通訊主線。
2.3 為什麼 AI 讓需求一次爆掉
電信時代,一年的雷射用量大概是「數百萬顆」等級;到了 AI 雲端時代,Lumentum 執行長的說法是,需求已經跳到「數億顆」的規模。這中間差了兩三個數量級,不是多蓋一條產線就補得回來的。
推力還在往上加。光模組的世代從 800G 一路衝到 1.6T,接下來 3.2T 也在路上,每往上一個世代,單一模組要塞的雷射數量、對材料的品質要求都更高。再加上 CPO、光學 I/O 這些新架構開始放量,等於是同一時間有好幾條需求曲線一起往上翹。材料端追不上,缺口自然被越拉越大——這也剛好接到下一段要講的重點:這波磷化銦,到底缺到什麼程度。
3. 缺貨到什麼程度?從良率、產能到中國這隻手
先給你一個最直觀的數字。2025 年全球磷化銦晶圓的出貨量大概落在 60 到 70 萬片,但市場真正的需求是 150 到 200 萬片,中間的缺口超過七成。這不是「有點緊」,這是市場要兩份、廠商只端得出一份的等級。
Lumentum 自己也承認,他們現在的出貨量比市場需求少了大約 25 到 30%,而且這個缺口還在往外擴。整個產業的狀態是:庫存幾乎是零、產能全開、訂單能見度已經排到 2027 年以後。
3.1 為什麼不能「多蓋幾條產線」就解決
問題卡在磷化銦天生難做。
它最難的一關在長晶——把多晶合成、再拉成單晶的過程。這一步的良率,全產業平均只有 15 到 25%,連 AXT、住友(Sumitomo)這種老手也高不到哪去。良率低意味著同樣的投料,能用的晶圓少一大截;而拉單晶又是慢工,不是砸錢買機台隔天就能翻倍。所以就算大家都知道缺、都想擴產,供給要真正補上來,時間是以「年」在算的。
這也是為什麼 SemiAnalysis 會把它拿來跟 2023 到 2024 年的 CoWoS 相提並論。當年就是先進封裝產能卡住,害 Nvidia 的 H100 想出貨也出不了。磷化銦現在扮演的,是同一種角色——不是缺算力,是缺一塊讓算力連得起來的材料。
3.2 還有中國這個變數
供給本來就吃緊,2025 年 2 月又多了一隻手:中國開始對磷化銦出口實施許可管制。
效果立竿見影。6 吋磷化銦晶圓的價格,一路飆了大約 250%。連 AXT 都被掃到——它的中國子公司同美(Tongmei)得先拿到中國商務部的出口許可證,才能把基板送出去,這批許可一直拖到 2025 年 6 月、8 月才陸續放行。換句話說,磷化銦的供給現在同時被兩件事綁住:一個是技術上的良率天花板,一個是地緣政治的閘門。
正因為缺得這麼有結構性,下游大廠乾脆直接下場搶產能。最猛的是 Nvidia,它分別砸了 20 億美元進 Lumentum 跟 Coherent,等於是拿真金白銀把未來的雷射產能先鎖起來。當客戶開始為了「材料」預付鈔票,你大概就能感覺到,這波缺料不是喊喊而已。
4. 磷化銦概念股怎麼買?看懂 InP 供應鏈三層
要挑磷化銦概念股,最好的方法不是隨便抓一籃子光通訊股,而是先搞清楚這條供應鏈的分工。一顆磷化銦雷射從無到有,大致會經過三層:上游的「基板」、中游的「磊晶」、下游的「雷射元件與模組」。每一層各有代表性的公司,缺料的受惠程度也不太一樣。
這篇就用這三層當框架,各挑一檔最具代表性的標的來看——上游是美股 AXT(AXTI),中游是台股聯亞(3081),下游是美股 Lumentum(LITE)。
4.1 上游基板:AXT(AXTI)——越靠源頭,越直接受惠
如果磷化銦真的是這波的「新石油」,那 AXT 就是站在油井口的人。
它是全球少數能量產磷化銦基板(也就是那片最原始的晶圓)的公司,市佔大約落在 60 到 70%;再把日本住友(Sumitomo)、JX 金屬算進來,前三家就吃下八到九成的市場。這種高度集中、又卡在整條供應鏈最上游的位置,讓 AXT 成了最「純」、也最直接受惠缺料的標的——下游越缺、基板越貴,最先反映在報價上的就是它。
當然,靠源頭也代表它離風暴中心最近。AXT 的基板產能有一部分放在中國子公司同美(Tongmei),前面提到的出口管制,卡的正是它——2025 年那批出口許可證,一路等到 6 月、8 月才放行。這是投資它時最需要盯著的變數。看得出來公司也在積極擴產:2025 年 12 月,AXT 完成了大約 1 億美元的募資,錢就是要砸進產能、去接這個缺口。
而且這個「油井口」的位置,已經開始實實在在反映在財報上。2026 年第二季,AXT 繳出史上最高的單季營收 4,760 萬美元,季增約 77%、年增高達 164%;其中光是磷化銦就貢獻了 3,070 萬美元,同樣創下公司歷史新高,主要就是資料中心需求拉上來的。更值得注意的是獲利品質——受惠產品組合改善跟量能放大,Non-GAAP 毛利率一口氣從上一季的 29.9% 跳到 45.0%,公司也從先前的虧損轉為 Non-GAAP 淨利 1,190 萬美元(每股 0.19 美元)。等於是缺料行情,正一路傳導到它的損益表上。
管理層的展望更是把餅畫得很大。AXT 對第三季的財測直接開到約 6,600 萬美元營收,而且明講對「認得到這個數字」有高度信心——如果再多拿到幾張中國的出口許可證,還有上修空間(你看,管制這隻手到最後又繞回來了)。往後看,公司預期磷化銦營收到 2026 年底前會成長超過兩倍,磷化銦的季產能目標抓在年底約 6,000 萬美元、2027 年底拉到約 1.3 億美元;在手訂單(backlog)已經超過 1 億美元,需求跑得比它蓋產能的速度還快。
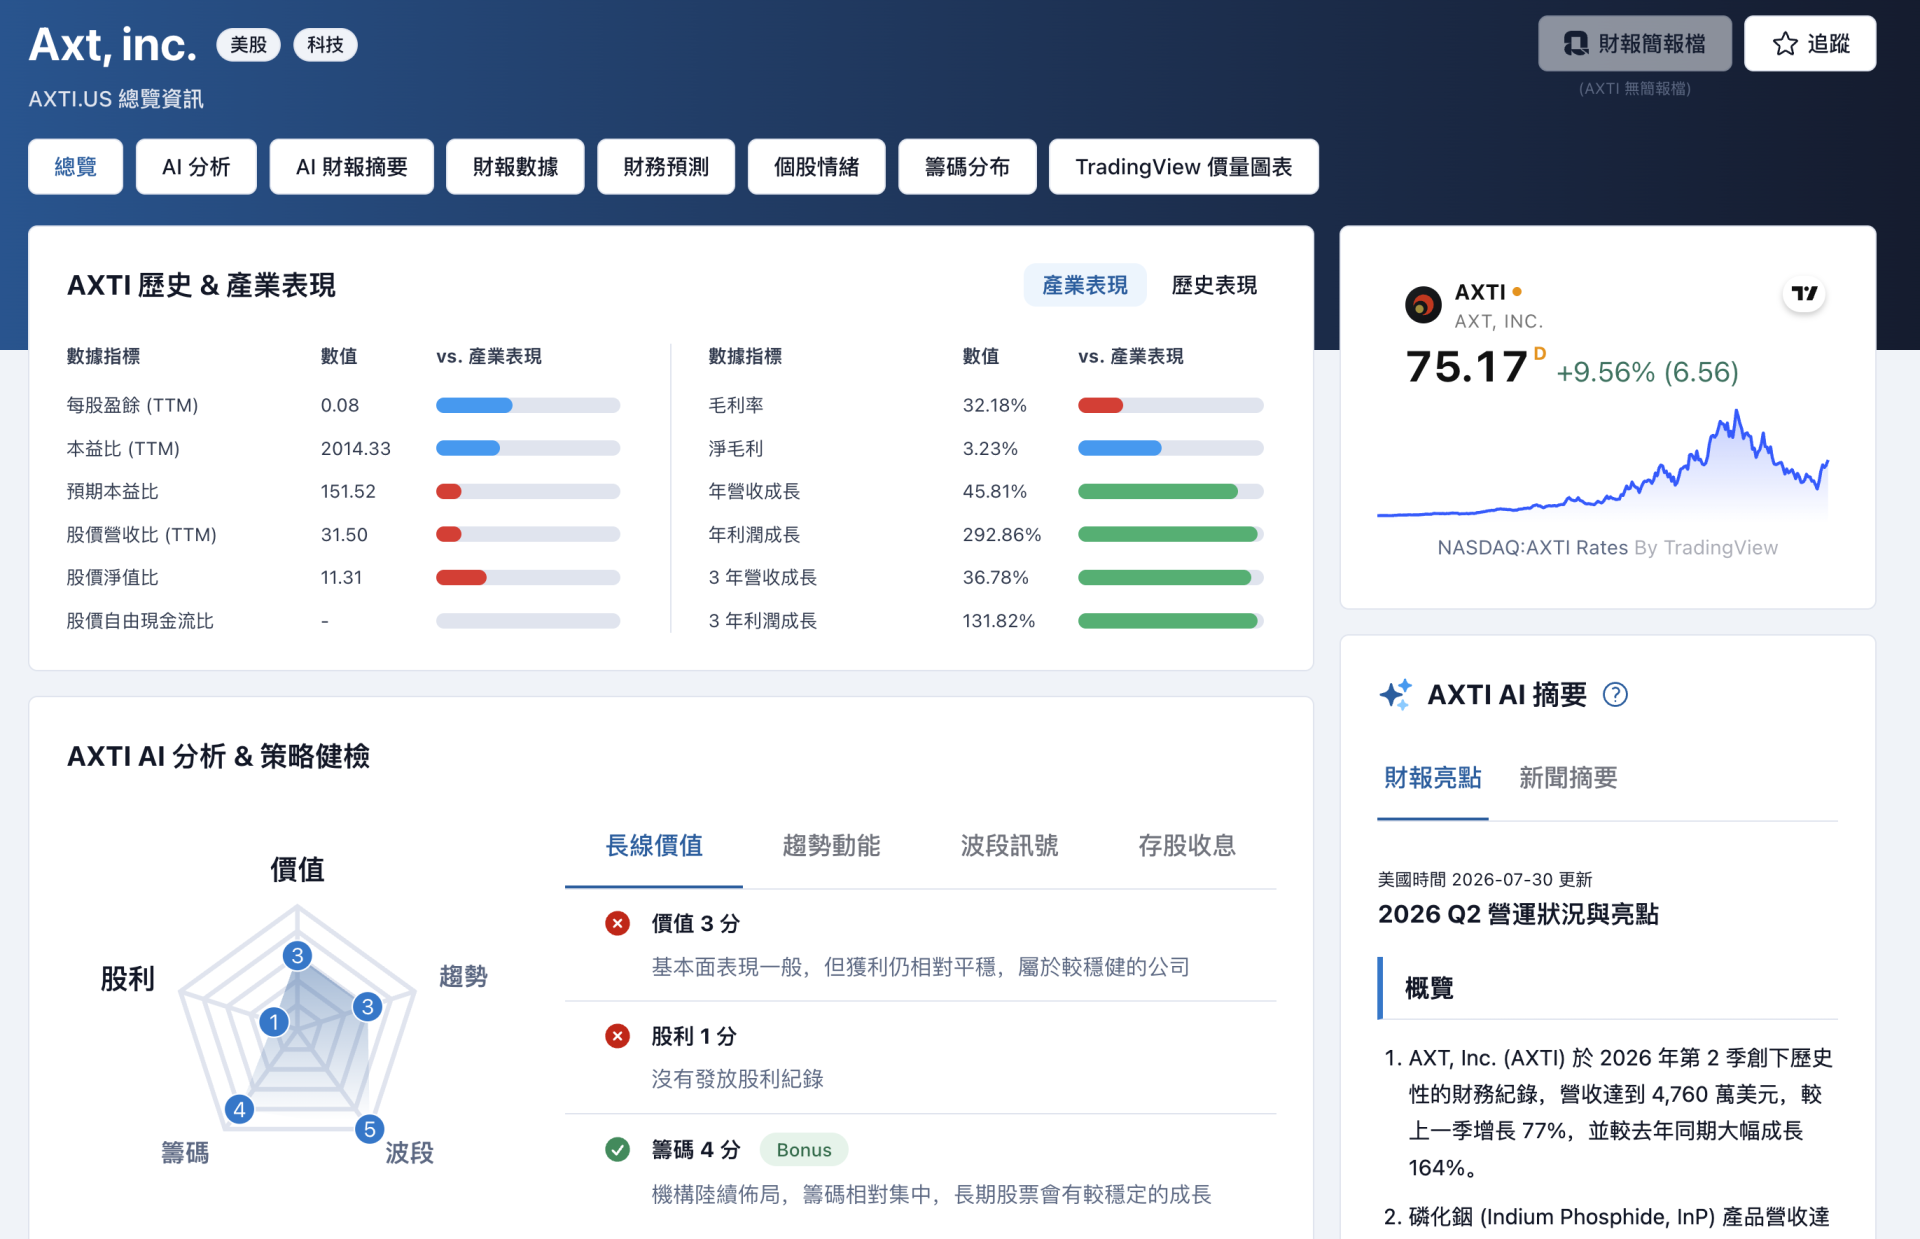
根據下圖的 Growin AI 個股分析,AXT(AXTI)在價值面獲得了 3 分,顯示 AI 評估這檔身為磷化銦基板龍頭、直接卡在缺料最上游的定位相當扎實,財務體質也撐得住這波擴產。長遠來看,只要 AI 光學的需求持續往上,基板報價的支撐力道就在。籌碼面方面,AXT 拿到 4 分,反映在這波光通訊題材下,機構資金確實有在留意這檔上游純料股的布局。想看完整 AI 評分與細項分析的話,可以點下方連結。
👉 前往查看 AXTI AI 個股分析
4.2 中游磊晶:聯亞(3081),把基板變成「會發光的晶片」
基板出廠之後,還不能直接拿去做雷射。中間要先在晶圓上「長」出一層層帶著發光特性的磊晶結構——這道工序叫磊晶(epitaxy),也是聯亞的主場。
聯亞在亞洲算是很稀有的存在:一家專做 InP/GaAs 磊晶片的純料廠。它的主力是磷化銦雷射(LD)磊晶片,波長涵蓋 1200 到 1650nm,正好對準光通訊要用的區段;另外也做光偵測器(PD)的磊晶。更關鍵的是,它的 6 吋產線已經量產 800G 的矽光子雷射與偵測器,而且打進了北美雲端大廠的供應鏈——換句話說,這不是題材想像,是已經在出貨的實單。
它的位置也很有意思。前面說 AXT 卡在最上游的基板,而聯亞要做磊晶,就得先有基板可用,所以當缺料越演越烈,聯亞乾脆往上游鎖料源。2026 年 4 月它開了場法說,一口氣宣布了兩件事:簽下磷化銦基板的長期供貨合約、以及一筆機器設備投資案,等於是「上游先綁好、產能同步加碼」。後續更傳出斥資約 30 億元添購設備擴產。在 AI 資料中心對矽光子 CW 雷射供不應求的當下,這種「料先搶、產能先擴」的動作,方向是很明確的。
👉 前往查看 聯亞 AI 個股分析

4.3 下游元件與模組:Lumentum(LITE)——離錢最近的那一端
基板長成磊晶、磊晶再做成一顆顆真正能用的雷射與光模組,這最後一哩就是 Lumentum 的地盤,也是整條供應鏈裡離終端客戶、離訂單金額最近的一端。
Lumentum 主導的是高毛利的 InP EML(電吸收調變雷射),這正是 1.6T 光收發模組跟共封裝光學(CPO)最需要的核心元件。還記得開頭那句「磷化銦會比記憶體更缺」嗎?講這句話的,就是 Lumentum 執行長 Michael Hurlston——他不是旁觀者,他是站在缺料最前線、每天在跟客戶說「抱歉還是不夠」的人。事實上,Lumentum 自己就承認出貨量比市場需求少了 25 到 30%,而且已經規劃把磷化銦產能從 2025 年第四季到 2026 年第四季再拉高 50%。
需求有多硬?看客戶的動作就知道。Nvidia 直接砸了 20 億美元進 Lumentum,等於幫它把未來的雷射產能先包下來;Lumentum 也在蓋新廠、把長期季營收目標喊到 20 億美元。這種「客戶預付、廠商擴產」的組合,正是缺料週期裡最典型的畫面。
財報也完全跟上這個故事。Lumentum 2026 會計年度第三季(截至 2026 年 5 月)營收衝到 8.08 億美元,創歷史新高、年增 90%;上一季(Q2)也有 6.66 億美元、年增約 65%。獲利端同步改善——單季毛利率環比拉升約 540 個基點、營業利益率跳升約 700 個基點,靠的是產品組合往高階走跟定價紀律。公司對第四季的財測更給到 9.6 至 10.1 億美元,等於年增超過 85%。往前看還有兩塊在燒:光電路交換器(OCS)在手訂單已經超過 4 億美元,CPO 也接到一筆數億美元的增量訂單、預計 2027 上半年交付。說穿了,磷化銦缺得越兇,越是幫這種卡在下游、手上有料又有客戶的公司,把量價一起往上推。
依照下圖 Growin AI 個股分析,Lumentum(LITE)在價值面獲得 4 分。作為 InP EML 與 1.6T/CPO 的核心供應商,加上 Nvidia 資金與擴產計畫撐腰,AI 的評估反映了它營收高速成長、獲利結構同步改善的基本面。籌碼面 Lumentum 拿到 5 分,作為這波 AI 光學的指標股,機構資金的動向格外值得盯。想看它完整的 AI 評分與各面向拆解,點下方連結就有。
👉 前往查看 LITE AI 個股分析

5. 結語
把整件事收攏起來,其實很單純。AI 要繼續長大,資料就得用光來搬;而只要還在用光,那顆會發光的磷化銦,就短時間內換不掉。這不是一兩季的熱度,而是一個被良率天花板、又被地緣政治閘門雙重卡住的結構性缺料——連 Lumentum 執行長都說它「比記憶體更缺」,Nvidia 更是直接掏出幾十億美元去搶。
順著 InP 供應鏈往下看,三檔各自站在不同位置:AXT(AXTI)卡最上游的基板、最純;聯亞(3081)握著亞洲稀有的磊晶產能、營收正高速放量;Lumentum(LITE)站在離錢最近的元件端、缺多少賺多少。角色不同,受惠的節奏跟風險也不一樣。
不過話說回來,越熱的題材,股價通常也跑得越前面。缺料故事再好,這類股票的波動一向不小,出口管制的鬆緊、擴產的進度、下游拉貨的力道,任何一個變數轉向都可能讓行情急轉。與其追消息、猜高低,不如先把每一檔的基本面跟籌碼面看清楚再決定。