Growin 部落格
產業報告 / 概念股
『電力』下一個黃金賽道?AI 算力需求帶來的新挑戰
作者:Ken
最後更新日期:2025-10-01
特斯拉執行長馬斯克日前表示,晶片的短缺情況或許已經過去,下一個短缺的將會是電力,既使有夠多晶片,也恐面臨沒有足夠電力運行所有晶片的情況發生。META 執行長祖克柏也在一次訪談中談及了相同的想法,在達到不需要競相爭奪晶片的未來時,恐將會先遇到的是能源上的短缺問題,並且晶片業的擴張與發電產業的擴張難度無法相比,在可期的未來,能源供給會是問題之一。
Morgan Stanley 分析師Stephen Byrd日前表示,人工智慧正在改變資料中心的格局,並挖掘出一條全新的基礎設施需求——**發電生產商,這是一個隱藏的投資機會,但目前被市場低估了。以下就由 Growin 替讀者整理了美國資料中心趨勢下的能源背景以及相關公司!
1. 背景
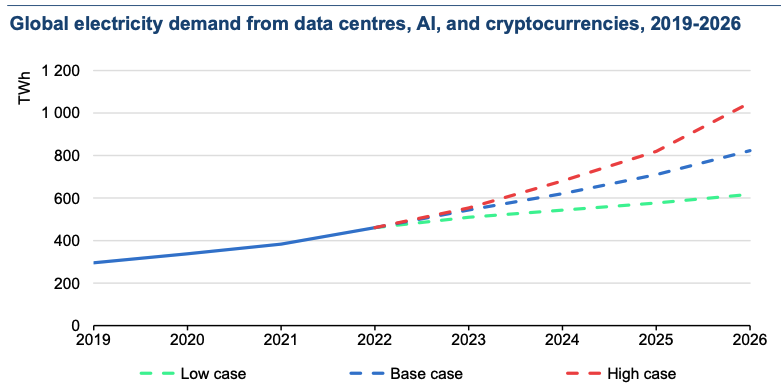
根據國際能源總署(IEA)在最新報告中預測(下圖),相較於 2022 年的約為 460 太瓦時(TWh),全球來自數據中心、AI 及加密貨幣的電力需求可能在未來 3 年增加一倍以上,該增長規模相當於德國全國的電力需求。
💡千瓦⋅時(國際單位制符號:kW·h、kW h;常記作kWh),常稱度,是一個能量單位,1度相當於一件功率為1,000瓦的電器在使用1小時之後所消耗的能量。
1 兆瓦時(MWh)= 1 千千瓦時(KWh),發電廠裝機容量通常以兆瓦表示;
1 吉瓦時(GWh)= 1 百萬千瓦時(KWh);
1 太瓦時(TWh)= 10 億千瓦時(KWh)。
2. 電力需求從何而來
一個主要的原因來自於目前資料中心大量採用圖形處理單元(GPU),根據 Digital Information World 發布的最新報告,數據中心為訓練 AI 模型產生的能耗將為普通雲平台工作的三倍。具有許多 GPU 的 AI 伺服器可能需要高達 2 千瓦的功率,而標準雲伺服器僅需要 300 至 500 瓦。
OpenAI 在訓練有著超過 1750 億個參數的 GPT-3 模型,估計使用的電力略低於 1300 兆瓦時(MWh),大約與 130 個美國家庭每年消耗的電力一樣多。維運 ChatGPT 所需要的電力更是驚人,若 ChatGPT 每日需要處理全球 2 億個用戶的請求,則需耗電 50 萬千瓦時,相當於一個美國家庭日用電量的 1.7 萬倍之多。
除了天然優勢外,位於美國東北的維吉尼亞州提供了許多免稅的誘因,使得其成為世界資料中心的重鎮,該地區的電力配送、天然氣供應則由 Dominion Energy 負責,其於法說會報告中公布了資料中心的能耗表現(下圖),AI 訓練的能耗是一般資料中心的 4 倍以上,AI 於推理上的能耗則是 2 倍以上。
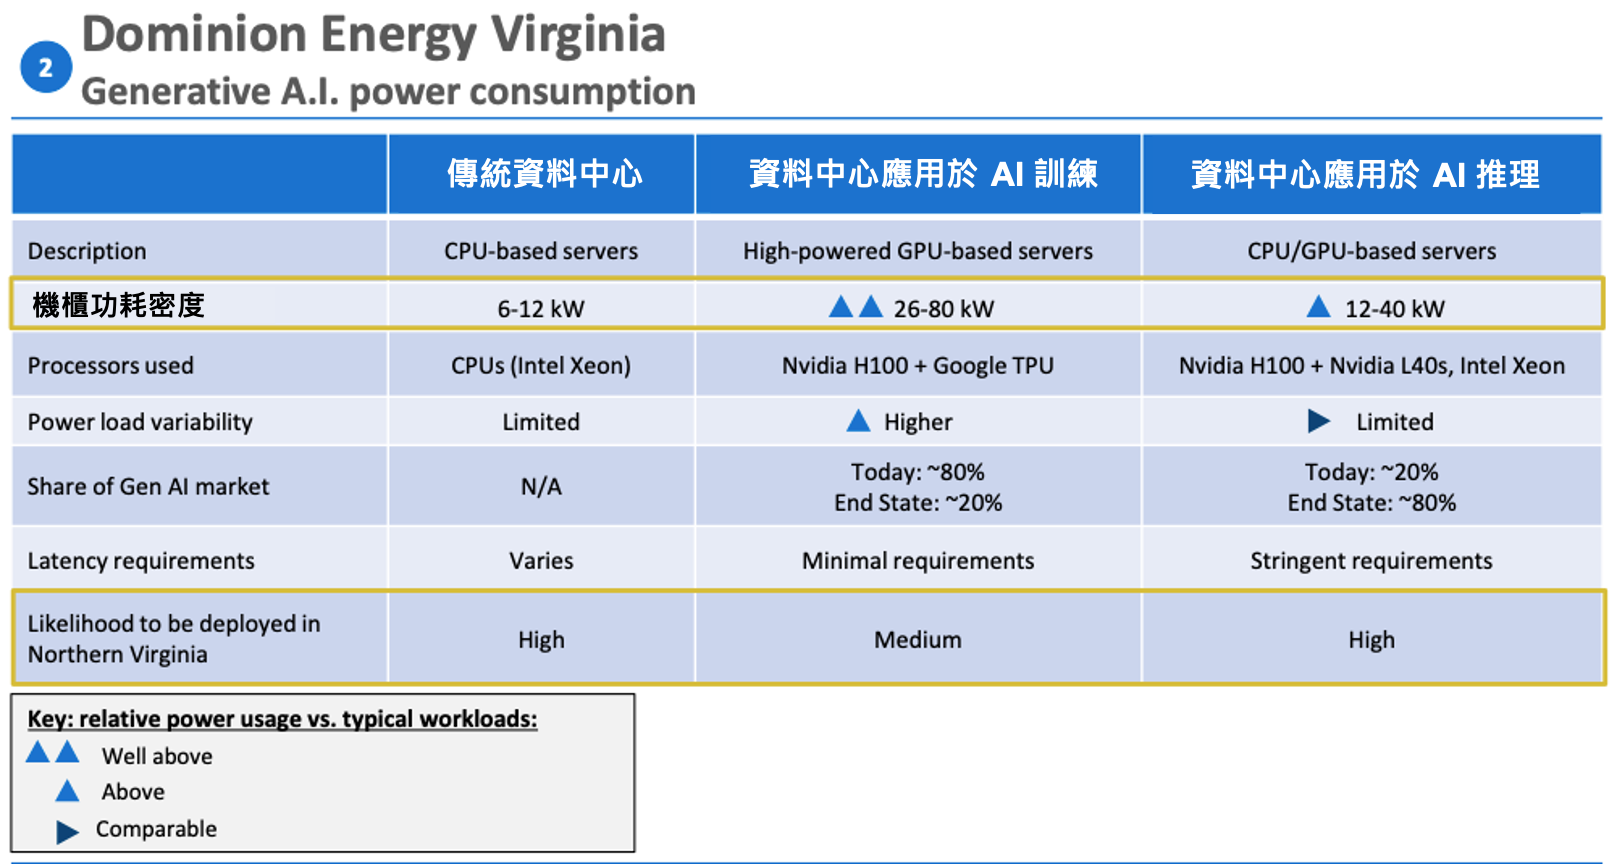
資料來源:Dominion Energy 財報
💡 何為人工智慧訓練(Training)與推論(Inference)?
- 訓練 是 AI 模型的第一階段。訓練可能涉及反覆試驗的過程,或展示所需輸入和輸出的模型範例的過程,或兩者兼而有之。
- 推理 則是使用經過訓練的機器學習模型從全新資料中得出結論的過程。換句話說,推理是 AI 模型的實際應用。
為了能夠辨識新地點的停車標誌,機器學習模型需要經歷一個訓練過程。對於自動駕駛汽車,其開發人員向模型展示了數千或數百萬張停車標誌影像。執行該模型的車輛甚至可能已經在道路上行駛(有人類駕駛員作為備援),使其能夠從反覆試驗中學習。最終,經過足夠的訓練後,該模型能夠自行識別停車標誌。
而推理常見的用例包含向 ChatGPT 提問所生成的結果,又或是 Netflix 根據用戶喜好做出的推薦影片列表等
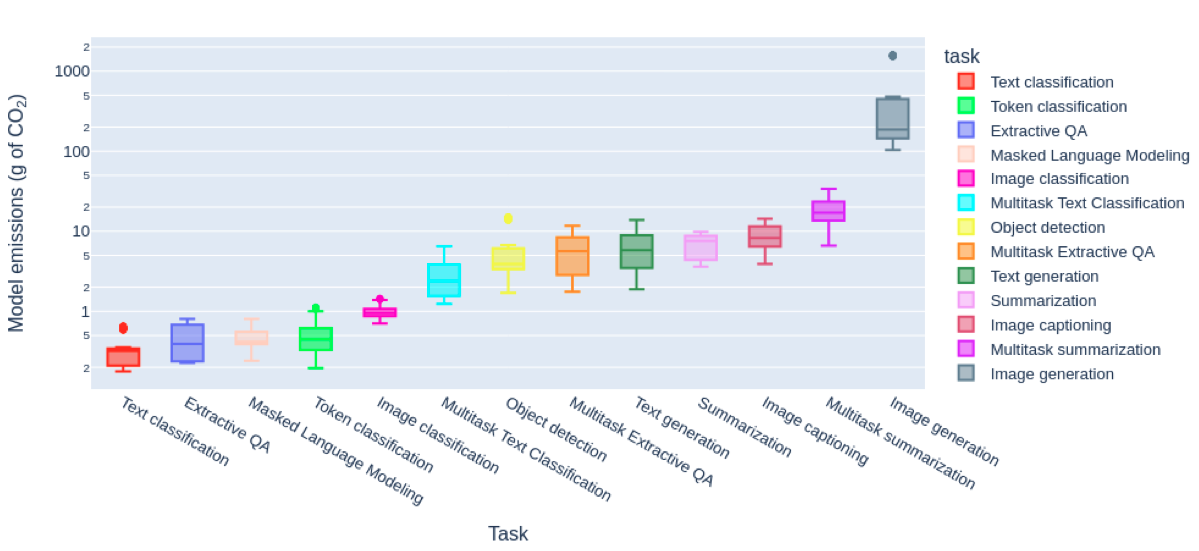
一篇由 AI 新創開源平台 Hugging Face 研究員與卡內基梅隆大學的學者共同發布的論文,探討各種 AI 模型的訓練、推理的能源使用表現。在對 88 種不同的模型進行了測試,涵蓋了一系列用例,從回答問題到識別物件和影像生成。最終發現,如下圖,影像生成能耗遠高於所有其他生成式 AI 的活動,平均生成一張圖片的能耗便可以將一支手機充滿電。
對資料中心服務的需求增長,特別是對生成式 AI 的需求增長,大幅推動電力使用和密度。 2022年,資料中心的用電量佔美國總量的 2.5%(~130 TWh),預計到 2030 年將增加兩倍,達到 7.5%(~390 TWh)。 這相當於大約 4000 萬套美國房屋的用電量——幾乎佔美國家庭總量的三分之一。
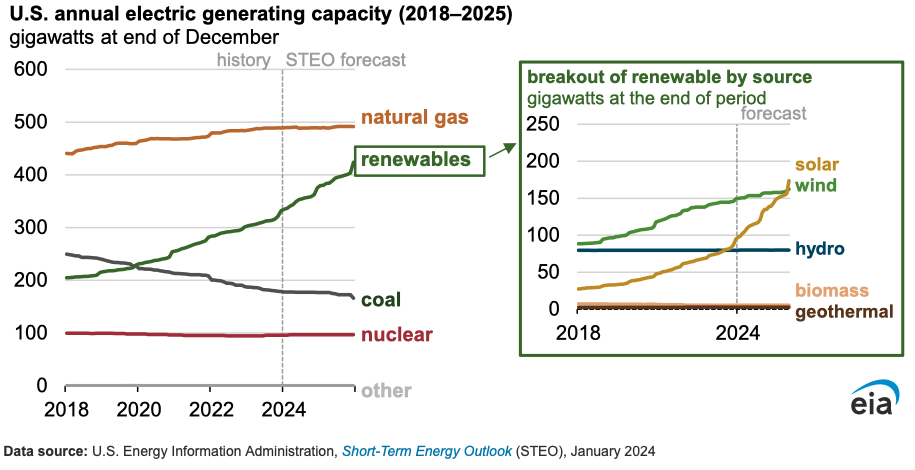
將目光轉向供給部份,國際能源總署(IEA)針對美國電力供給進行預測,如下圖,未來三年電力供給增加皆以再生能源為主,同時持續降低對於燃煤發電的依賴。
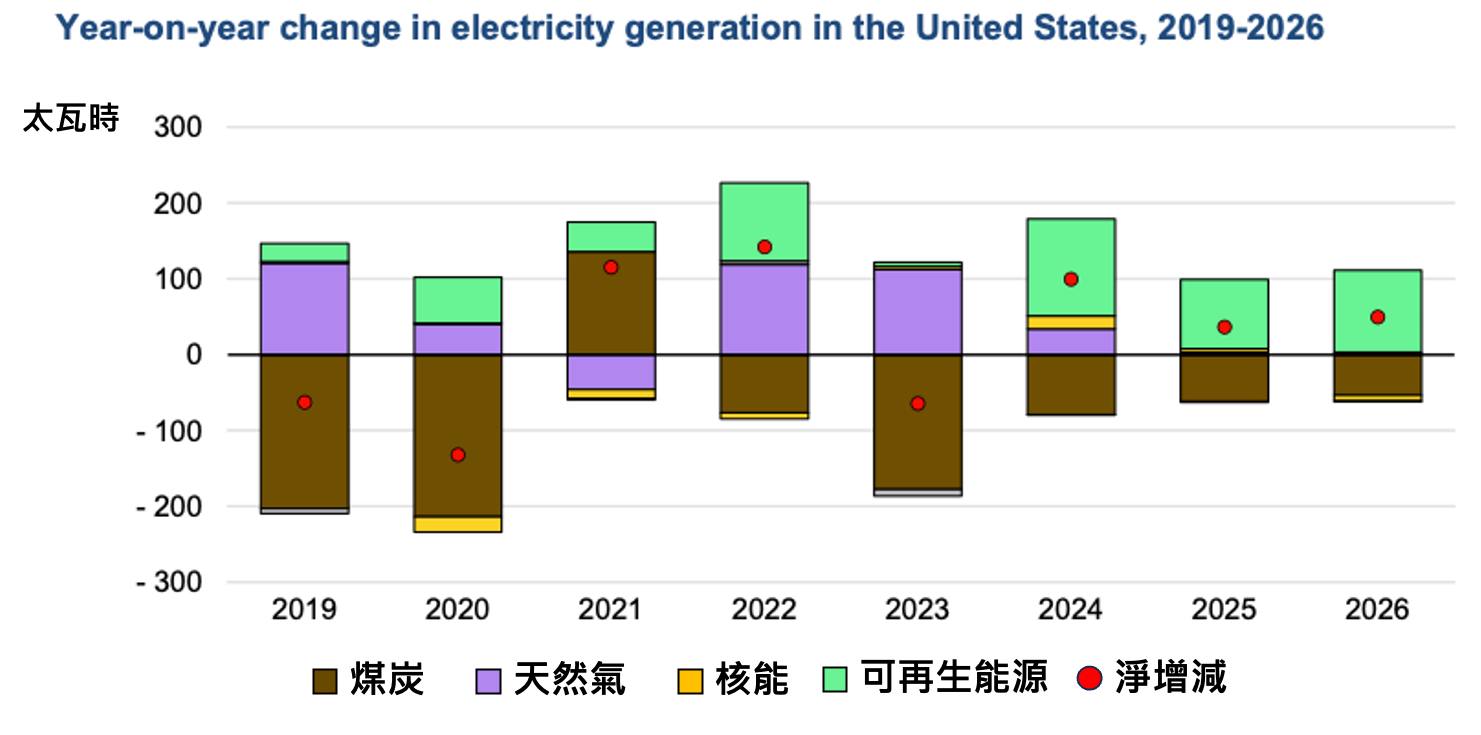
太陽能、風力將是主要的可再生能源發電來源,預計美國太陽能發電量將從 2023 年的 1630 億千瓦時增長 75% 至 202 5年的 2860 億千瓦時,風力發電則也有 11% 的增長。
3. 相關個股
我們將電力供應鏈主要分為兩個部分,電力的來源,能源發電商,以及提供一系列電力相關服務的電力解決方案提供商。
北美的發電廠商依能源的不同而有所差異,有些著重再生能源的開發,有些則以核能發電最為主要的來源,當然還有傳統的煤炭、天然氣等廠商。因此國家的法規以及能源的報價都是在投資這些公司所需要事前深入瞭解得部分。電力解決方案的提供商,有些專門提供電纜的配置、監控的設備商,以及針對資料中心電力系統的服務與維護,另外也包含機房的冷卻方案等的基礎設施服務商等。
子產業名 | 公司名 | ||||||
發電商 | |||||||
儲能&運送商 | |||||||
電力設備 | |||||||
基礎設施 |
3.1 發電商
- NextEra Energy (NEE)為美國最大可再生能源發電公司,包括風力、太陽能發電以及儲能,並為佛羅里達州提供電力服務。由於可再生能源項目持續成長,過去一季新增 2,765 兆瓦訂單,包含 1,545 兆瓦的太陽能、145 兆瓦的風能及 1,025 兆瓦的儲能項目。佛羅里達州事業新投入使用了 1,640 兆瓦的新型經濟高效太陽能,使擁有和營運的太陽能投資組合超過 6,400 兆瓦,是全國最大的公用事業擁有的太陽能投資組合。 並透露將 740 兆瓦的新太陽能和儲存專案投入使用,用於支援位於亞利桑那州和新墨西哥州的資料中心。 預計 2023 年至 2026 年的整體再生能源發展預期將保持在約 33 至 42 吉瓦的軌道上。
- Constellation Energy(CEG)美國最大的核電公司,同時也是主要的無碳能源供應商。得益於《通膨削減法案》核能 PTC(Production Tax Credit)提供的抵稅優惠, 以及核能無碳排的特性,目前是各大科技廠追求的電力來源之一,讓公司的整體營收能見度持續地受到看好。並且表示能夠滿足資料中心全天候且大需求的用電量,是公司未來的競爭力之一。
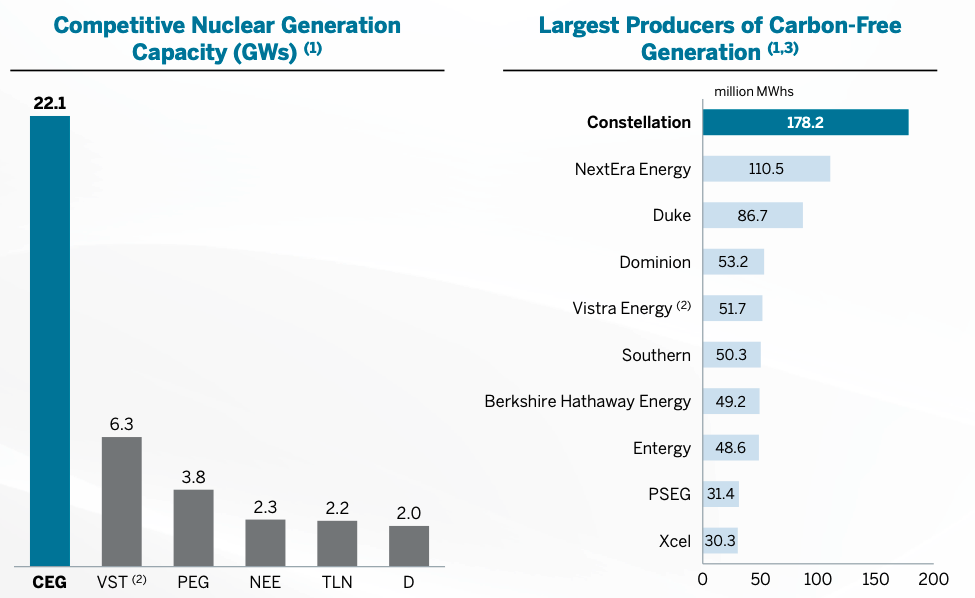
資料來源: Constellation Energy 公司財報
- Public Service Enterprise Group(PEG)主要負責紐澤西州發電與供電廠商,提供客戶電力與天然氣能源,同時營運核能發電業務。PEG 另外專門提供客戶安裝、維修服務,並投資紐澤西州受規太陽能發電專案。此外,令批發銷售電力與天然氣能源自紐澤西州外。目前正極力執行無碳能源計畫。
- Vistra(VST)美國最大的電力生產商和零售能源供應商之一。為大約 400 萬客戶提供服務,發電能力約為 41,600 兆瓦,擁有天然氣、核能、煤炭、太陽能和電池儲能設施組合。其主要負責業務地區德州目前以是美國大二大數據中心市場,公司也表示未來的發展前景樂觀。
- Dominion Energy(D)是美國最大的能源生產商和運輸商之一,於維吉尼亞、北卡萊納、南卡羅納、猶他等地進行電力、天然氣供應與運輸業務。其中北維吉尼亞是大型雲端資料中心重鎮,約有五分之一的電力賣給了資料中心,但也對供電穩定帶來不小挑戰,Dominion 最近預測,未來 15 年,轄下服務區域的電力需求將成長 85%,將近過去 15 年成長幅度的 5 倍。Dominion Energy 還積極投資於可再生能源項目,包括風能、太陽能和生物質能等。公司致力於提高能源效率和推動環保可持續發展的措施,並且在減少碳排放和提高能源可靠性方面做出了許多努力。
- Southern(SO)專門配送天然氣,透過天然氣配送設施,服務伊利諾州、喬治亞州、維吉尼亞州,與田納西州四地客戶,同時提供相關服務,如天然氣管線投資,與銷售服務。公司預期 2024 2025 年售電量成長將維持在 1%~2%間,而 2025~2028 年的成長將預計加速至平均每年 6% 左右,因新製造設施和資料中心的千瓦時銷售預計將大幅成長。
- American Electric Power Company(AEP)美國主要的電力能源供應商之一,於美國本土服務多達五百萬位客戶,專門生產、運輸電力能源。45% 電力來自於煤炭與褐煤發電,另外有 24% 為核能發電的佔比。24Q1 因資料中心帶動部門營收增長達 10.5% ,公司並表示未來將有幾項相關業務發展,將推升部門展望。
- Duke Energy(DUK)美國最大的電力公司之一。負責電力的發電、傳輸、配送與銷售作業,主要業務範圍涵蓋美國東南部與中西部,有 31% 電力來自天然氣與燃料油發電,29% 來自核能發電,目前公司正極力轉向發展零碳排的可再生能源。
3.2 電力解決方案
- Eaton(ETN)來自於愛爾蘭的電子機械設備與服務供應商,為不同行業、市場提供能源效率解決方案。旗下業務分為五大部門,電子業務、航太、汽車、液壓以及電子移動性,業務市場跨足全世界,又以美國佔最大宗。公司表示電子業務部門因資料中心方面的優勢,訂單年增 18%,環比也有所增長,助獲利表現創歷史新高,並在 24Q1 法說會中將過去認為資料中心市場未來五年以 CAGRS 16% 增長上調至 25%。
- Vertiv(VRT)專注於提供數據中心、通信網路、商業及工業設施解決方案,主要的服務有電力、熱管理、冷卻,與 IT 基礎設施監控管理等。這間於 2020 年透過特殊目的併購公司(SPACs)合併上市的公司,目前大部分營收增長來自於資料中心所用的電力管理與 IT 系統,且如今輝達(NVDA)開始於氣冷散熱轉向液冷散熱的需求,將更有利 Vertiv 提升市場占比與營收,日前發布與輝達(NVDA)針對 Vertiv 液冷機組搭配氣冷資料中心,進行高密度氣液混合冷卻實機效能測試的合作,大約 75% 的 IT 負載可藉由直達晶片(direct-to-chip)液冷技術有效冷卻。此技術不但可協助用戶每年降低 10% 資料能源成本,還能讓使用碳基能源的資料中心減少相同比例的範疇的碳排放量。
- nVent(NVT)是全球電器連接和保護解決方案的領先者,公司主要產品與服務為機殼、線纜、導管與熱管理,皆協助客戶增進能源以及運營效率,確保使用上的韌性與防護性。預計數據解決方案業務將因資料中心液冷解決方案在 2024 年繼續實現兩位數成長。
- Powell Industry (POWL)專注於為資料中心與電網的外部連接提供服務,其產品服務範圍包括分配、控制和監測電能流動;為電動機、變壓器和其他電力設備提供保護。因資料中心業務成長強勁,帶動 24Q1 該部門的營收成長了 57%,公司持續對未來資料中心的業務表示樂觀。
- Emcor (EME)為美國機電建設服務商,公司提供各種電氣和機械系統,包括電力傳輸和分配系統。此外,還包括管道系統、製冷系統和消防系統的建設和服務。客户主要為商業、工業、公用事業等機構。近期受惠於資料中心,相關業務年增長達 51% ,訂單增長 9% 的表現。
4. 哪些發電商能從數據中心獲益?
相信投資人也會好奇,究竟有哪些發電商能夠吃到這波數據中心所帶來的電力需求,進而從中獲利,所以我們也為各位整理了完整的表格關於科技巨頭們(META, MSFT 等等…)到底主要在美國哪些州建立他們的數據中心,而這些各自最大的電力供應商又是哪間。
以下是整理後的表格,從表格中可以快速找到各個科技巨頭建立的數據中心主要地點對應到的電力供應商,比如第一個 Northern Virginia 維吉尼雅州就是最多科技巨頭建廠的點,包括 AMZN, MSFT, GOOG, META 都有在維吉尼亞建立數據中心,如果看好這幾間巨頭數據中心的投資人,就可以重點關注維吉尼亞的主要電力供應商,Dominion Energy (D) 這間公司。
州 | 電力供應商 | AMZN | MSFT | GOOG | Meta | Oracle |
|---|---|---|---|---|---|---|
Northern Virginia | Dominion Energy (D) | V | V | V | V | |
Phoenix, Arizona | Pinnacle West Capital (PNW) | V | V | V | ||
Dallas, Texas | Vistra (VST) | V | V | V | ||
Atlanta, Georgia | Southern (SO) | V | V | V | ||
Chicago, Illinois | Southern (SO) | V | V | V | ||
Northern California | PG&E (PCG) | V | V | V |
💡 以下為上述公司的介紹,以及對數據中心所帶來的營收展望
- Dominion Energy (D):是美國最大的能源生產商和運輸商之一,於維吉尼亞、北卡萊納、南卡羅納、猶他等地進行電力、天然氣供應與運輸業務。其中北維吉尼亞是大型雲端資料中心重鎮,約有五分之一的電力賣給了資料中心,但也對供電穩定帶來不小挑戰,Dominion 最近預測,未來 15 年,轄下服務區域的電力需求將成長 85%,將近過去 15 年成長幅度的 5 倍。預期 2024 年北維吉尼亞地區將會新增 15 座資料中心,且單一資料中心用電需求平均將成長 2~3 倍。
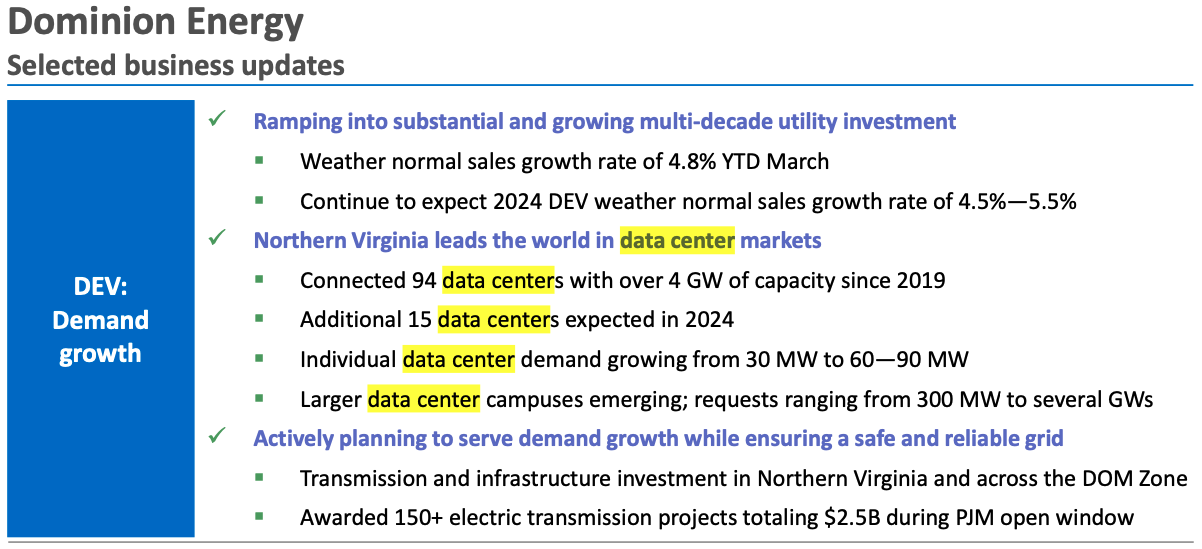
- Pinnacle West Capital (PNW):供應亞利桑那州電力發電、配電的零售貨批發服務,另外公司也在美國西部參與不動產投資開發。24Q1 新大型企業銷售和大型資料中心增長貢獻 5.9%,且以台積電為首的台灣半導體鏈在其營收增長中佔了很大的比重,預測在 2025 後台積電製程進步將全面推動資料中心客戶的增長。
- Vistra (VST):美國最大的電力生產商和零售能源供應商之一。為大約 400 萬客戶提供服務,發電能力約為 41,600 兆瓦,擁有天然氣、核能、煤炭、太陽能和電池儲能設施組合。其主要負責業務地區德州目前以是美國大二大數據中心市場,公司也表示未來的發展前景樂觀。看好零碳排的核能發電,24/7 無間斷供電持續獲得更大的需求。
- Southern (SO):專門配送天然氣,透過天然氣配送設施,服務伊利諾州、喬治亞州、維吉尼亞州,與田納西州四地客戶,同時提供相關服務,如天然氣管線投資,與銷售服務。資料中心客戶銷量季增 12%,且公布 META 將在其業務範圍的阿拉巴馬州興建 200 兆瓦的全綠色能源資料中心,以及其他企業資料中心於密西西比州的進駐。
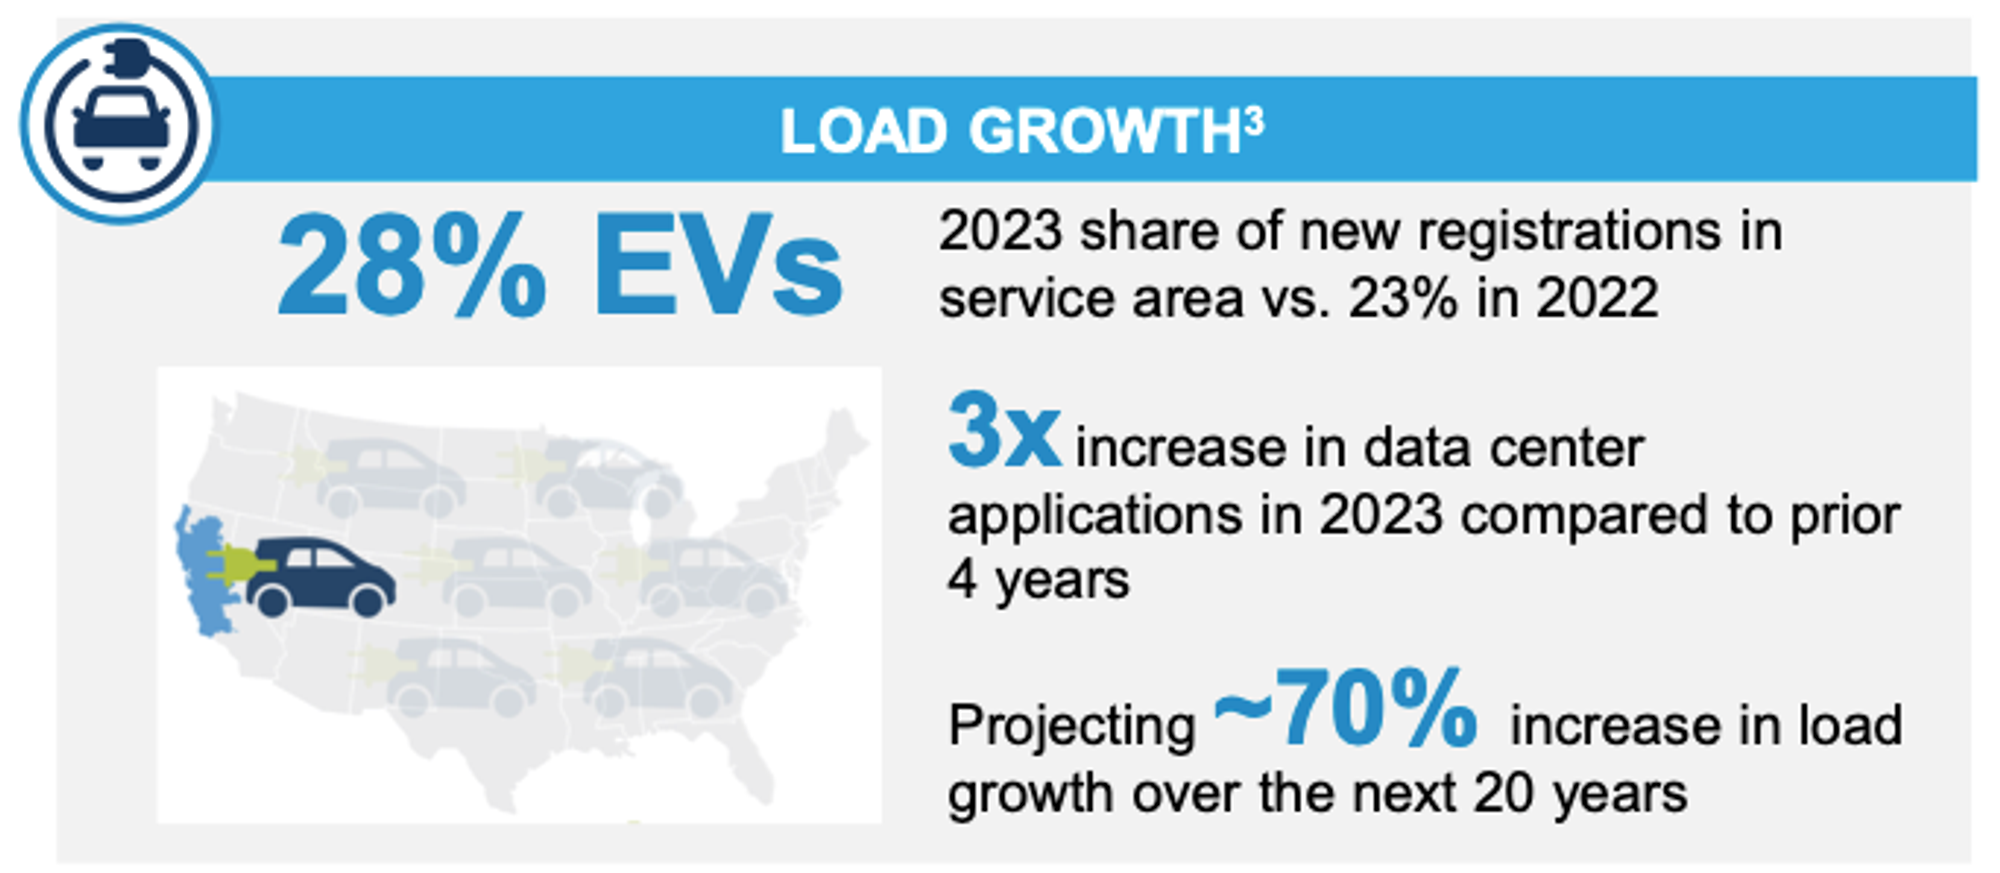
- PG&E (PCG):專門於加利福尼亞州北部、中部經營業務的公用事業能源公司,提供加州民眾以及矽谷科技公司所需的電力與天然氣能源。資料中心應用於過去四年間成長 3 倍,公司認為將會成為資料中心和電動交通需求成長的主要贏家之一。
5. 結語
因人工智慧需求所暴漲的能源缺口逐漸受到市場關注,Growin 認為有幾項可以關注的重點,當 AI 應用變現化落地後,將會看到新一波的需求趨勢,各家軟體業將大幅增加資料中心的需求。法規則是另一重點,來自「通膨削減法案」的抵免以及 2050 年零碳排的願景,給予了各大能源公司再生能源更多的投資動機。儘管再生能源以及核能未來將會是滿足資料中心龐大且穩定的供給,短期內目前還是以天然氣、煤炭等發電作為主要發電來源,因此需要注意的是,若是投資人以資料中心電力需求作為投資依據,則需要注意各間能源商真正對於資料中心的佔比影響,且還需要了解能源報價趨勢,像是部分廠商困於天然氣價格的滑落,造成股價表現低迷,等其他因素的影像。
因此 Grown 認為較值得關注的會是電力解決方案的提供商如 Eaton(ETN)、Vertiv(VRT)等公司,因目前公司有明確吃到資料中心擴廠的營收。Eaton(ETN) 在雲計算機房的電氣化產品包含了UPS、PDU、機架電源,和電源管理系統,據悉三大雲端伺服器大廠都是其客戶,這部分的生意,在 23Q4 營收季增 >20%,年增 >23%,且公司認為只是剛開始起飛而已。Vertiv(VRT)在 2023 年全年營收 68.63 億美元中,有高達 75% 的營收是來自數據中心客戶,而其宣布持續與輝達(NVDA)在最新液冷技術方面進行合作,對於未來發展樂觀看待並提高業務預期。
【Growin Discord 投資交流社群誠摯邀請!】
好消息來啦 🎉 Growin 投資交流社群正式上線! 不論你是投資新手還是資深老手,都歡迎加入 Growin 的 Discord 投資交流頻道,與投資同好們一起交流市場趨勢、個股資訊,並獲取第一手的投資洞察!
歡迎加入,一起在投資的道路上成長茁壯! 🚀
# OKLO# SMR# LTBR# CEG# VST# AEP# D# NEE# EME# POWL# NVT# DUK# SO# ETN# VRT