Growin 部落格
SoFi (SOFI) 財報分析 26Q2 - 營收創高,但獲利指引按兵不動
作者:Alan
最後更新日期:2026-10-23
SoFi Technologies, Inc. 是一家金融服務公司,成立於2011年,目前總部位於舊金山。該公司最初以其學生貸款再融資業務而聞名,現在已將其產品擴展到個人貸款、信用卡、抵押貸款、投資賬戶、銀行服務和財務規劃等領域,該公司打算為其客戶提供一站式財務服務,並僅通過其移動應用程式和網站進行運營,在2020年收購Galileo,該公司開始提供簽帳金融卡和數位銀行的支付和帳戶服務。
SOFI 財報表現 Q2 26
SoFi 在 2026 年第二季調整後淨營收達 12.1 億美元,較去年同期成長 40%,優於市場預期的 11.1 億美元;每股盈餘 0.12 美元,也高於市場預期的 0.11 美元。單季淨利 1.57 億美元,年增 61%,創下公司史上新高。亮眼的財報並沒有換來股價上漲,原因是營收指引上調、獲利指引卻原封不動。這提醒投資人:SoFi 現在被市場用「成長能多快變成利潤」來檢驗,而不只是看成長本身。
放貸(Lending)業務:營收達 7.25 億美元,年增 63%
放貸是本季成長最猛的引擎。GAAP 營收 7.25 億美元,貢獻利潤 3.99 億美元,調整後貢獻利潤率 56%。總放款規模達到 148 億美元,年增 69%,這是強勁的借款需求與 SoFi 擴大放款能力的共同結果。淨利息收入的成長,是這個部門表現的主要推手。
另一個值得注意的數字是貸款平台業務(LPB)。LPB 本季為調整後營收貢獻 1.43 億美元,也就是把一部分貸款賣給第三方投資人、收取手續費。這個模式讓 SoFi 不必把每一筆貸款都留在資產負債表上,在利率環境或信用週期轉變時,具備更高的彈性。調整後放貸營收為 7.12 億美元,年增 59%,顯示成長並不是靠會計認列堆出來的。
金融服務(Financial Services)業務:營收達 4.66 億美元,年增 29%
金融服務部門是 SoFi 「數位銀行」定位的核心。營收 4.66 億美元,其中淨利息收入 2.49 億美元,年增 29%,主要來自消費者存款成長。存款單季增加 53 億美元,總額來到 455 億美元,而淨利差仍有 5.98%,比上一季再增 4 個基點。存款成長加上利差穩定,意味著 SoFi 的資金來源正在變得更便宜、更穩固。
產品面,SoFi Money 達 790 萬個產品,金融服務類產品累計 2,130 萬個。公司強調,非放款類產品已占總產品的 87%,這類產品的獲客成本更低、使用頻率更高。需要留意的是,本部門貢獻利潤率為 46%,較去年下降 6 個百分點,反映公司為了成長,正在行銷與新產品上加大投入。
技術平台(Technology Platform)業務:營收達 8,450 萬美元,年減 23%
技術平台是本季僅有的衰退部門。公司說明,這是因為一家大型客戶在 2025 年底前完全撤出平台,屬於一次性的基期效應。以季增來看,營收較上一季成長 13%,顯示撤出的衝擊正在消化。貢獻利潤率為 14%。該部門占整體營收不到 7%,目前對估值的影響有限,但長期仍是 SoFi 把技術能力外賣給其他金融機構的重要選項。
SoFi 2026 Q2 財報延伸亮點
本季最值得關注的不是單一部門,而是「飛輪」的運轉:會員 1,580 萬(年增 35%,單季新增 110 萬)、產品 2,440 萬(年增 42%,單季新增 220 萬)。會員越多,跨售的機會越大,而每增加一個產品,都會讓客戶更難離開。
收入結構也在改善。手續費類收入達 4.72 億美元,占總營收 39%,這類收入不依賴資產負債表,品質通常比利息收入更受市場青睞。調整後 EBITDA 為 3.58 億美元,年增 44%,利潤率 30%。
執行長 Anthony Noto 說,2026 年是「決定性的一年」,第二季是公司的「明顯轉折點」;他也強調,即使市場不確定性猶存,商業模式仍展現出韌性。
未來展望
SoFi 將 2026 全年調整後淨營收指引上調至 47.5 至 48.5 億美元,相當於年增 32% 至 35%,並預期會員成長至少 30%。不過,調整後 EBITDA(約 16 億美元,利潤率 33% 至 34%)、調整後淨利(約 8.25 億美元)與調整後 EPS(約 0.60 美元)全數維持原先的指引。有媒體指出,管理層表示今年在成長投資上的花費高於原先規劃,這也解釋了為什麼營收上修沒有往下傳導到獲利。
Growin AI 對 SOFI 的籌碼面分析
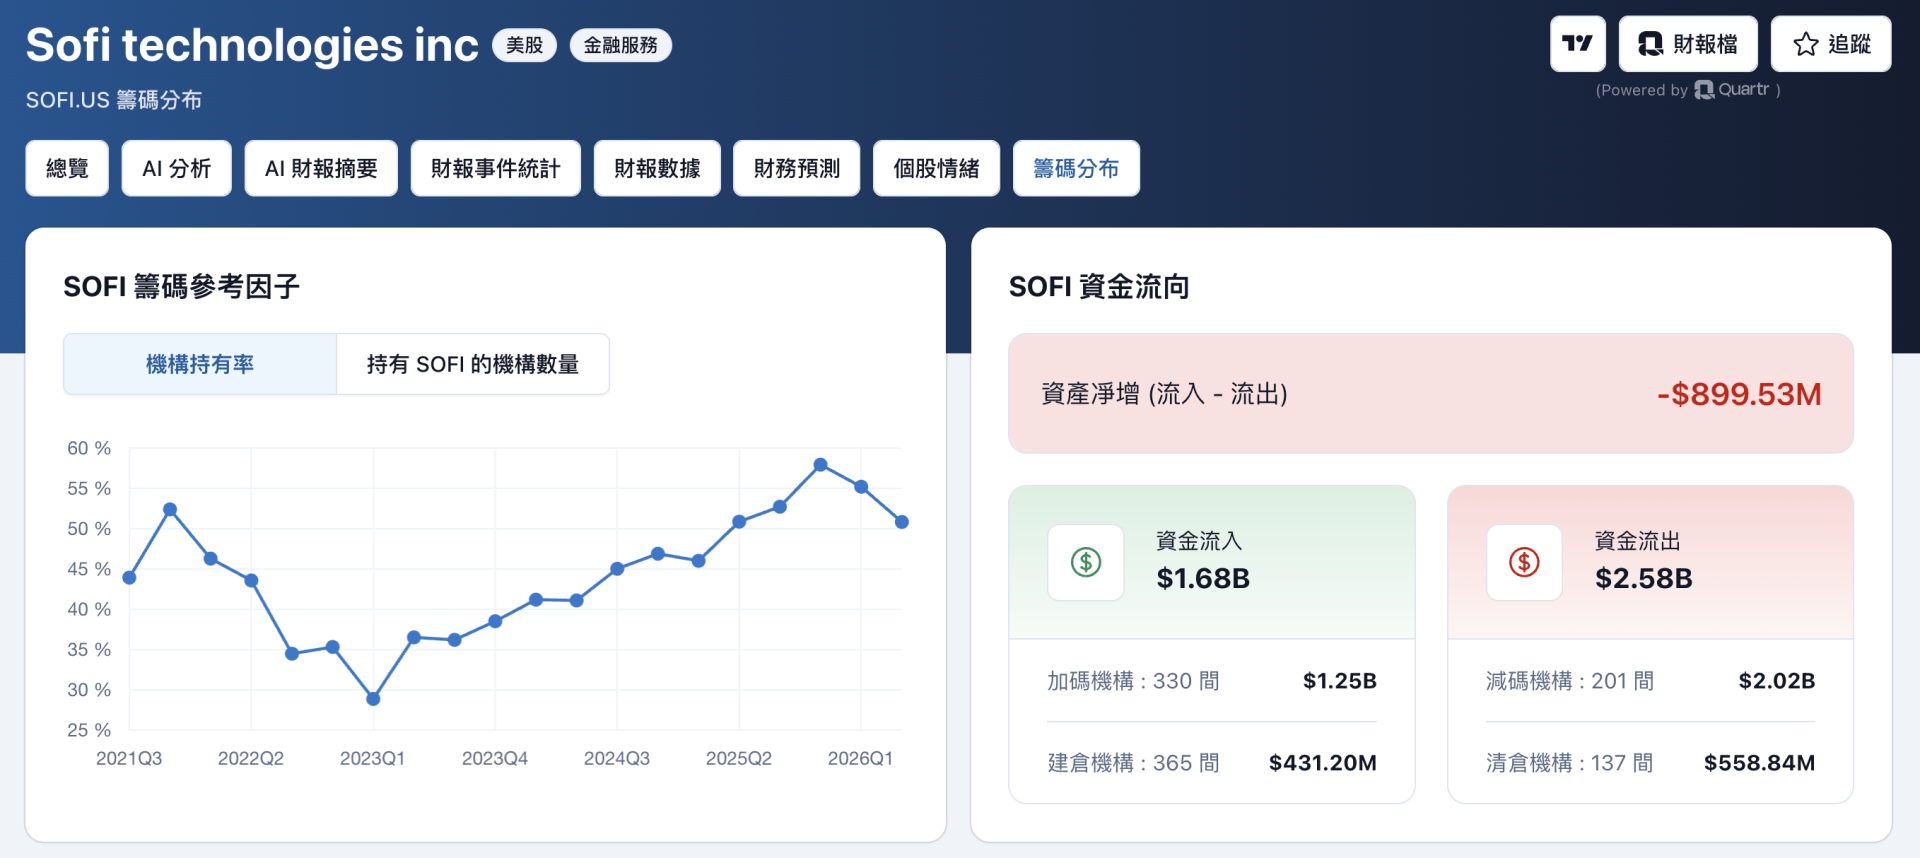
本季 SOFI 籌碼面的 AI 評分為 4 分,主因是機構籌碼稍嫌分散,需要注意股價的穩定性。
根據最新的 2026 年第二季度機構報告,SOFI 依然保持著相對中等的機構持有率,僅五成的股份由機構持有。值得注意的是,近期機構的資金流入大於流出。
Growin 從 13F 報告中篩選出 10 家受到較多關注的大型機構數據,進一步觀察 SOFI 的持股情況。本季,方舟投資有明顯的增持操作。
結語
整體來看,Q2 是一份「業績強、預期更強」的財報:營收、EPS、淨利全面超標,會員與產品成長創下紀錄,放貸、存款、手續費三條成長線同時前進。股價在財報後下跌,反映的是市場對「獲利何時兌現」的不耐,而不是基本面轉弱。
放在產業裡,SoFi 的差異化在於它同時擁有銀行執照帶來的低成本存款,以及多產品跨售的平台效應。當存款變便宜、跨售提高,單一客戶的終身價值就會往上走,這是傳統銀行與純放款科技公司都較難複製的組合。
對投資人而言,接下來要觀察三件事:第一,跨售與會員成長是否能持續,證明加大投入是有效的;第二,下半年獲利指引是否有機會上調;第三,放貸規模高速成長下的信用品質與貸款平台的需求。若這三點都站得住腳,目前被壓抑的估值,就有機會隨獲利兌現而修復。