Growin 部落格
MSFT 財報分析 FY26 Q2(2025 年 10–12 月) - 營收獲利雙超預期,但資本支出暴增 66%
作者:Alan
最後更新日期:2026-10-23
MSFT 26Q2 財報表現
微軟(Microsoft)在 2026 會計年度第二季(2025 年 10–12 月)營收達 813 億美元,年增 17%,優於市場預期的 803.1 億美元;非 GAAP 每股盈餘 4.14 美元,高於市場預期的 3.91 美元。數字漂亮,但財報公布後股價盤後下跌約 4%,隔日一度重挫近 10%,單日蒸發數千億美元市值。這是一份典型的「好成績、壞反應」財報:市場在意的已不是微軟賺了多少,而是它花了多少、以及花出去的錢何時能換成更快的成長。
智慧雲端(Intelligent Cloud)業務:營收達 329 億美元,年增 29%
智慧雲端是本季最受矚目的部門,其中 Azure 及其他雲端服務年增 39%(固定匯率 38%),較上一季的 40% 略微放緩,但大致符合市場預期。Azure 的成長主要來自企業與 AI 實驗室對算力的需求,而微軟自己也承認,供給(資料中心與 GPU 產能)仍是限制成長速度的關鍵。換句話說,Azure 的天花板不是需求,而是微軟能多快把產能蓋出來。這也是為什麼本季資本支出必須如此巨大。值得注意的是,Microsoft Cloud 整體營收首度突破 500 億美元,達 515 億美元、年增 26%,顯示雲端已經是微軟當之無愧的成長主軸。
生產力與業務流程(Productivity and Business Processes)業務:營收達 341 億美元,年增 16%
這個部門涵蓋 Microsoft 365、Dynamics 與 LinkedIn,是微軟最穩定的現金流來源。16% 的年增在如此龐大的基期上相當扎實,背後是企業客戶持續從傳統授權轉向高單價的 Microsoft 365 方案,並逐步加入 Copilot 等 AI 功能。這個部門的意義在於:它同時是 AI 變現的第一線。若 Copilot 能說服更多企業客戶加價升級,將直接墊高每位使用者的平均營收,成為對沖雲端資本支出壓力的重要緩衝。
個人運算(More Personal Computing)業務:營收達 143 億美元,年減 3%
這是本季僅有的衰退部門,主要由遊戲業務疲軟拖累,Windows OEM 與搜尋廣告的成長只能部分抵銷。個人運算占營收比重已降至約 18%,對整體財報的影響有限,但也提醒投資人:微軟的成長故事已經高度集中在雲端與 AI,其他業務更像是穩定器而非引擎。
MSFT FY26 Q2 其餘財報亮點
本季最引人注目的兩個數字,是資本支出與 RPO。資本支出達 375 億美元,年增 66%,高於市場預期的 366 億美元,其中約三分之二投入 GPU、CPU 等短年限資產。這類資產折舊速度快,意味著未來幾季的成本壓力會逐步浮現,也解釋了市場為何對「成長持平、支出暴增」如此敏感。
另一方面,商業剩餘履約義務(RPO)從上一季的 2,980 億美元躍升至 6,250 億美元,營收能見度極高。但約 45% 的 RPO 來自 OpenAI,約 2,800 億美元(此為依公開比例推算)。這是一把雙面刃:一方面代表 OpenAI 對 Azure 的長期承諾,鎖定了未來多年的需求;另一方面,客戶集中度過高,使微軟的雲端成長與單一 AI 新創的資金與營運狀況高度綁定。
此外,本季 OpenAI 持股相關的非營運收益替淨利貢獻約 76 億美元,使 GAAP EPS 達 5.16 美元,遠高於非 GAAP 的 4.14 美元。閱讀獲利時,應以非 GAAP 數字衡量核心營運,並把 OpenAI 帶來的帳面收益視為一次性的加分項。
未來展望
微軟對下一季的指引為 Azure 年增 37%–38%(固定匯率),低於本季的 39%,也就是管理層預期成長會再略微放緩。這與市場期待的「AI 帶動 Azure 加速」有落差,是財報後賣壓的主因之一。同時,公司仍會持續擴大資料中心與算力投資,短期內資本支出與營收成長之間的「剪刀差」不太可能快速收斂。
Growin AI 對 MSFT 的籌碼面分析
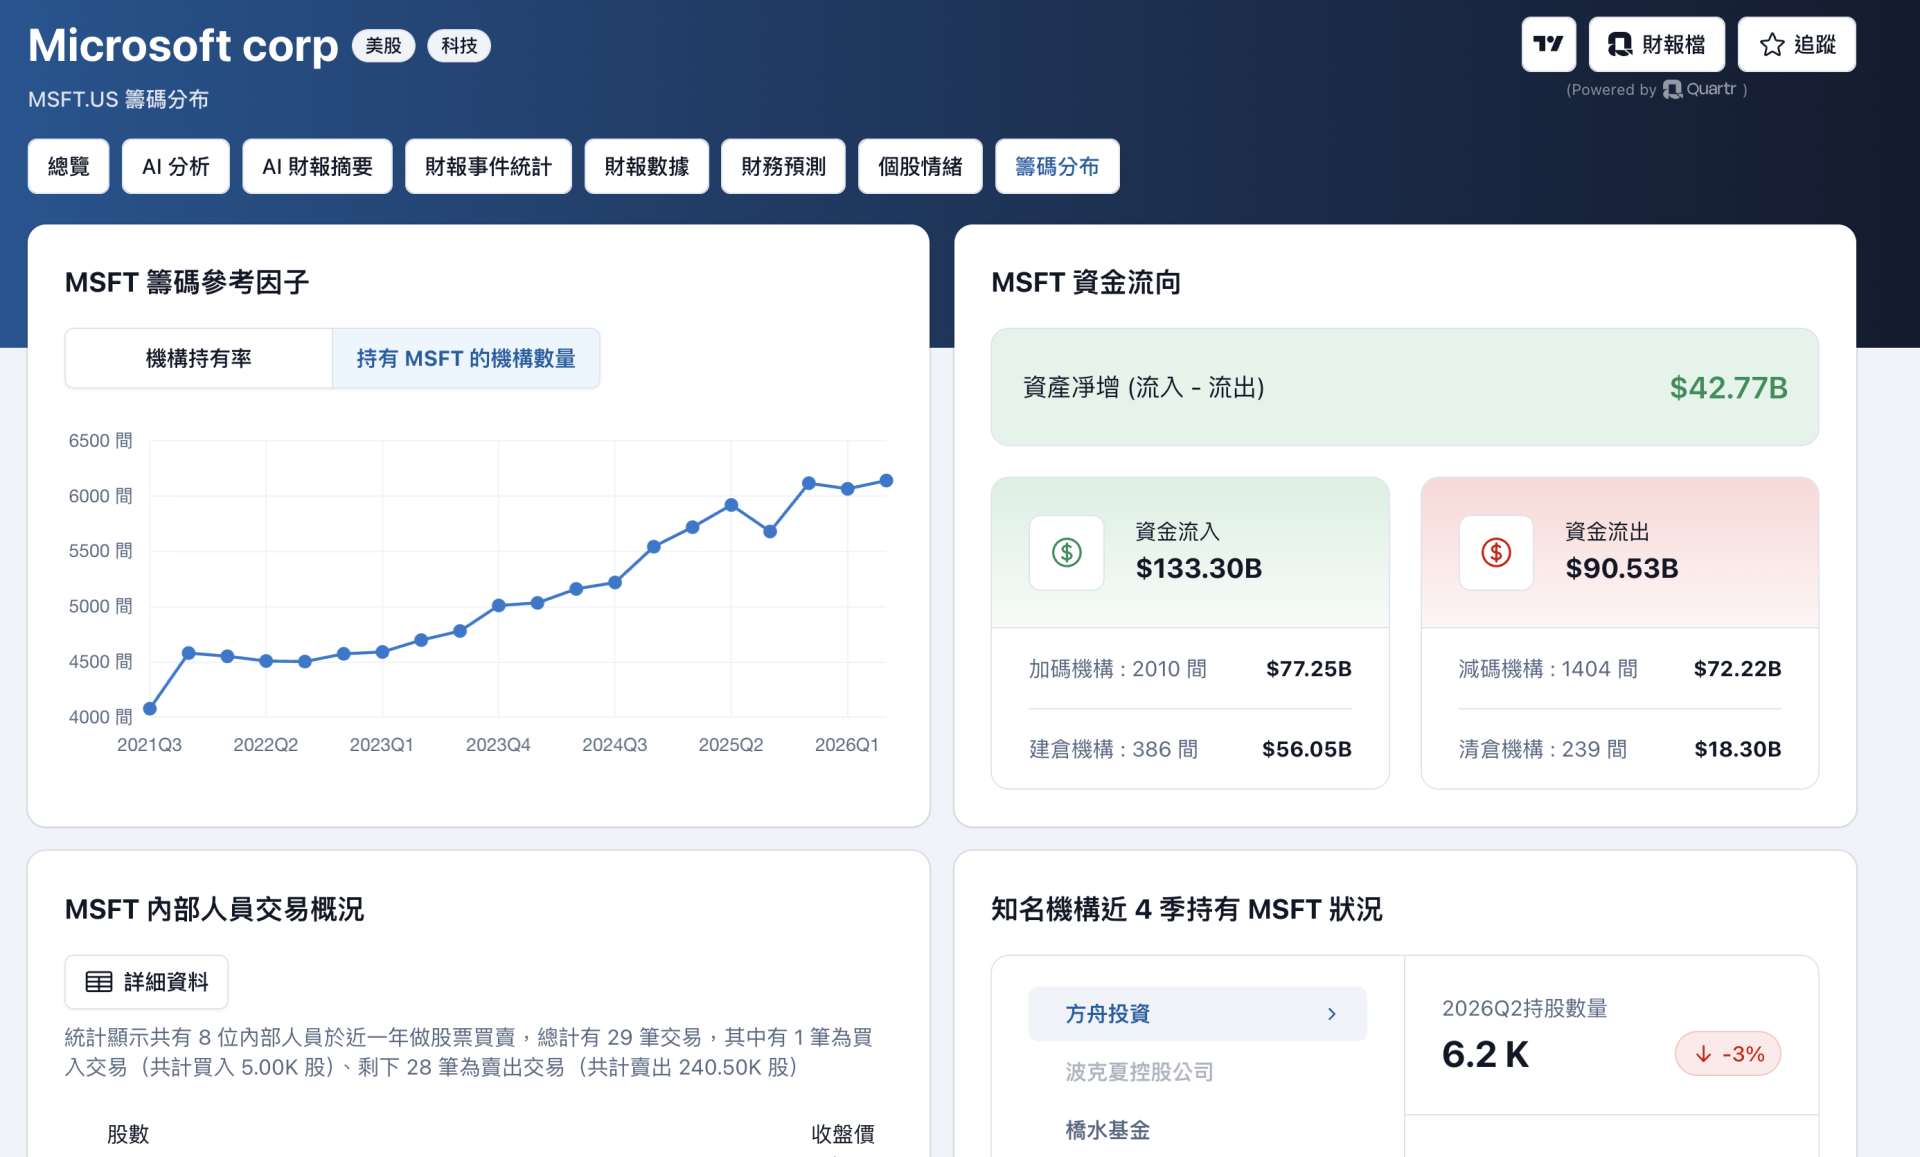
目前 MSFT 籌碼分數為 5 分,籌碼集中,長期而言股票會有比較穩定的成長。
近期增持 MSFT 的機構有 2,010 間,建倉機構 386 間,然而減持機構為 1,404 間,清倉機構為 239 間,從 Growin 提供的 10 間比較密集受到關注的大型機構數據, 本季度增持的機構為橋水基金、老虎環球及Caxton 基金等公司,此外減持的機構為淡馬錫控股和方舟投資。
結語
整體來看,這是一份基本面紮實、但預期管理失敗的財報。營收、EPS 全面超標,Microsoft Cloud 站上 500 億美元里程碑,6,250 億美元的 RPO 更展現出罕見的需求能見度。真正讓市場不安的,是成長沒有隨支出同步加速,以及訂單過度依賴 OpenAI。
從產業定位來看,微軟握有企業軟體通路、Azure 算力與 OpenAI 合作關係,是少數能同時在 AI 基礎設施與應用層收費的公司,護城河依然深厚。對投資人而言,未來 1–3 年的關鍵不在於 AI 需求是否存在,而在於三件事:Azure 能否在產能開出後重回 40% 以上成長、Copilot 能否轉化為可見的營收貢獻、以及 OpenAI 集中度風險是否能被分散。若這三項逐步兌現,今天被懲罰的資本支出,反而可能成為下一輪成長的起點。